Postitatud

Hoiused ja inflatsioon

Hoiused on rahalised vahendid, mille inimesed asetavad pankadesse või muudesse finantsasutustesse. Inimesed loovad hoiuseid mitmel põhjusel, sealhulgas säästmine ja investeerimine. Inflatsioon mõjutab aga oluliselt hoiuste väärtust ja ostujõudu.

Mis on inflatsioon?

Inflatsioon on protsess, kus kaupade ja teenuste hinnad tõusevad. See tähendab, et sama summa rahaga saab osta vähem tooteid või teenuseid. Inflatsioon võib olla madal, mõõdukas või kõrge. Madal inflatsioon on tavaliselt majanduse jaoks normaalne, kuid kõrge inflatsioon võib olla probleem.

Kuidas inflatsioon mõjutab hoiuseid?

Inflatsiooni ajal kahanevad hoiuste ostujõud. Kui inflatsioonimäär ületab hoiuse intressimäära, siis hoiusele pandud raha tegelik väärtus väheneb. Näiteks, kui pank maksab 1% intressi ja inflatsioon on 3%, siis raha ostujõud väheneb 2%. See tähendab, et raha ei kasvata väärtust selliselt, nagu arvatud.

Hoiuste intressimäärad

Pankade pakutavad intressimäärad varieeruvad. Need määravad, kui palju raha te teenite oma hoiustelt. Kui intressimäär on madal, ei kata see sageli inflatsiooni. Seetõttu on oluline valida pangad, mis pakuvad konkurentsivõimelisi intressimäärasid.

Plussid ja miinused

Hoiuseid on mitmeid eeliseid ja puudusi.

Plussid:

  • Ohutus: Hoiused on tavaliselt kaitstud. Eestis Panga deposiitide tagamise süsteem kaitseb hoiuseid teatud summa ulatuses.
  • Lihtsus: Hoiuste haldamine on lihtne ja mugav. Te saate oma raha kiiresti ligi.
  • Kindel intress: Teate täpselt, kui palju intressi te teenite.

Miinused:

  • Inflatsioon: Kui inflatsioon on kõrgem kui intress, siis teie raha väärtus väheneb.
  • Madalam tootlus: Hoiuste tootlus on sageli madalam võrreldes aktsiate või fondidega.

Näidetest õppimine

Oletame, et teil on 10 000 eurot hoius, mis teenib 1% intressi. Aasta lõpuks teenite 100 eurot. Kuid kui inflatsioon on 3%, kaotate ostujõu 200 euro võrra. Seega, kuigi teie hoius kasvab, ei suuda see katab inflatsiooni mõju.

Alternatiivid

Mõned inimesed kaaluvad investeerimist, et kaitsta end inflatsiooni eest. Investeerimine aktsiatesse või kinnisvarasse võib pakkuda kõrgemat tootlust. Oluline on mõista, et investeerimine kannab endaga kaasa riske, samas kui hoiused pakuvad suuremat kindlust.

Kuidas inflatsioon mõjutab hoiuseid

Inflatsiooni mõju ei piirdu üksnes hoiuste intressimääradega. See mõjutab ka teie otsuseid säästmise ja investeerimise osas. Oluline on jälgida, kuidas inflatsioon muutub ning valida omale sobiv hoiustamis- ja investeerimisstrateegia. Lisainfot selle teema kohta leiate siit.

Lõppmõtted

Hoiused pakuvad rahalist kindlust, aga inflatsioon seab nende väärtuse kõikumise ohtu. Oluline on jälgida intressimäärasid ja inflatsiooni ning teha teadlikke otsuseid. Tehke valikud, mis aitavad teil saavutada teie rahalisi eesmärke.

Täpse intressi ja inflatsiooni mõju analüüsimiseks on kasulik tutvuda ka usaldusväärsete allikatega, nagu näiteks Delfi, Postimees ja Äripäev.
Postitatud

Kiirlaen vs tarbimislaen: kuidas valida sobiv laen Eestis

Kiirlaen vs tarbimislaen: kuidas valida sobiv laen Eestis

Laenu võtmine on Eestis saanud üha tavapärasemaks ning erinevate laenutüüpide valik võib esmapilgul segadust tekitada. Kahe kõige populaarsema variandi, kiirlaenu ja tarbimislaenu vahel valimine nõuab teadlikkust mõlema eeliste ja puuduste, aga ka enda rahaliste eesmärkide ning vajaduste osas. See artikkel aitab Sul mõista, millised on nende kahe laenutüübi olulisemad erinevused, ning annab praktilisi nõuandeid, kuidas leida Eestis just Sulle sobiv laen.

Kiirlaenu olemus ja praktilised kasutusvaldkonnad

Kiirlaen on tuntud kui kiire lahendus ootamatutele kulutustele. Selle laenu peamisteks omadusteks on lihtsustatud taotlusprotsess, lühike vastuse aeg ja vähesed formaalsused. Tavaliselt on kiirlaen mõeldud lühiajalisteks olukordadeks, kui vajad väiksemat summat kohe — näiteks, kui ootamatu arve või remondi vajadus tabab ootamatult. Kiirlaenu puhul on oluline tähele panna, et selle kulud ja tingimused võivad olla teist tüüpi laenudest mõnevõrra karmimad. Eriti tuleb jälgida tähtaja lõppu ning võimalikke lisakulutusi maksetähtaegadest mittekinni pidamisel.

Tarbimislaenu eelised ja võimalused suuremateks plaanideks

Tarbimislaen on sobilik lahendus, kui Sul on plaanis suurem ost või pikaajaline investeering, näiteks kodusisustus, reisimine või auto soetamine. Selle laenutüübi puhul on taotlusprotsess küll veidi põhjalikum, kuid laenutingimused sageli soodsamad ning tagasimakseperiood pikem. Tarbimislaen sobib hästi olukordadesse, kus vajad suuremat summat ning oled valmis pikemaks finantskohustuseks. Samas nõuab see laen liikmelt kindlustunnet oma igakuiste kohustuste täitmise suhtes. Loe lähemalt, kuidas hinnata laenude olulisust oma finantsplaneerimises artiklist iseendale panga rollis.

Laenupakkujate usaldusväärsus: litsentsid ja garantii tähtsus

Enne laenu taotlemist kontrolli alati, kas laenupakkuja tegutseb Eestis seaduslikult ning omab vastavat tegevusluba Finantsinspektsioonilt. See tagab, et võid oma õiguste ning võimalike vaidluste osas usaldada pädevat järelevalvet ja ametlikku kaitset. Legitiimse laenupakkuja veebilehel on litsentsi info enamasti avalikult välja toodud. Lisaks tasub uurida, milliseid garantiisid või kindlustusi teenusepakkuja pakub — see võib viidata vastutustundlikule laenuandmisele ja läbipaistvusele.

Võrdle pakkumisi: kuidas leida laenule parimad tingimused?

Laenutingimused võivad teenusepakkujate lõikes olla vägagi erinevad. Enne lõpliku otsuse tegemist võrdle kindlasti intressimäära, lepingulisi kohustusi ning ennetähtaegse tagasimakse võimalusi. Kasuta usaldusväärset laenuvõrdlusportaali nagu laen.eu, et analüüsida kiiresti erinevate laenutoodete tingimusi ja kulusid. Samuti uuri, kas laenulepingus on märgitud lisatasud, näiteks lepingu muutmise eest. Mida põhjalikumalt tingimusi võrdled, seda kindlam saad olla, et valitud laen ei põhjusta ebameeldivaid üllatusi ja sobib Sinu finantsolukorrale.

Peamised punased lipud: mille puhul olla ettevaatlik?

Laenu taotlemisel pööra tähelepanu võimalikele ohumärkidele. Eelkõige ole ettevaatlik laenupakkujate suhtes, kes survestavad kiiresti otsustama, ei too selgelt välja kõiki tingimusi või lubavad laenu ilma igasuguse krediidikontrollita. Kui ettevõte keeldub jagamast infot oma litsentsi või asukoha kohta, soovitab see ettevaatust. Halvimal juhul võivad sellised pakkujad olla pettuse ohuga ja tuua kaasa tarbetuid riske. Enne kohustuse võtmist kontrolli kindlasti ka klientide tagasisidet ja finantsteenusepakkuja taustainfot.

Kontrollnimekiri laenusoovijale: sammud turvaliseks laenamiseks

  • Selgita välja oma vajadus ja maksevõime.
  • Kontrolli teenusepakkuja litsentsi ja mainet.
  • Võrdle vähemalt mitme pakkuja laenulepinguid ning intressitingimusi.
  • Pööra tähelepanu lisatasudele (lepingu muutmine, viivised jm).
  • Loe alati läbi kogu leping, vajadusel küsi täpsustusi.
  • Vajadusel võta ühendust sõltumatu finantsnõustajaga.

Sellest kontrollnimekirjast kinni pidamine aitab vältida kiirustades tehtud otsuseid ning kaitsta Sinu huve kogu laenuprotsessi vältel. Rohkem praktilisi samme leiad ka meie kogemusartiklist sobiva laenu leidmise kohta.

Olulised nõuanded teadlikule laenutaotlejale

Iga laenukohustus peaks algama põhjalikust eneseanalüüsist ja finantsplaneerimisest. Küsi endalt: kas soovitud summa on vajalik ning kas verifitseeritud sissetulek võimaldab laenu tagasi maksta? Vältimaks hilisemaid üllatusi, alusta alati väikeste, selgete sammudega ning pea kinni tähtaegadest. Ära alahinda võimalust küsida täiendavat infot ning vajadusel konsulteerida spetsialistiga. Samuti võid leida kasulikku infot sellest, kuidas valida parim laen just enda olukorrale, lugedes meie varasemat artiklit parima laenu valimise kohta. Nii jõuad turvalise ja läbimõeldud laenuotsuseni.

Kust leida vastuseid laenuga seotud küsimustele Eestis?

Kohaliku finantsturu kiire areng on loonud rohkelt võimalusi võtta laenud Eestis usaldusväärsete kanalite kaudu. Kindlustunde saavutamiseks on mõistlik võtta aega ning uurida põhjalikult nii laenupakkujate tausta kui ka klientide tagasisidet. Võrgustikus on saadaval mitmeid võrdlusplatvorme, kus igal huvilisel on võimalik info kogumine ja omavaheliste tingimuste võrdlemine hõlpsasti teostada. Pea meeles, et otsuse tegemine ei tohiks olla emotsionaalne, vaid läbimõeldud samm Sinu isikliku finantsvabaduse suunas.

Kokkuvõtteks, kiirlaen ja tarbimislaen teenivad erinevaid eesmärke – vali alati teadlikult ning enda võimalusi ja vajadusi silmas pidades. Otsi usaldusväärset infot ning kasuta võrdlusplatvorme nagu laen.eu, et kaaluda laenud Eestis valikuid vastavalt oma plaanidele. Nii tagad, et Sinu rahalised otsused on läbimõeldud, turvalised ning toetavad Sinu tuleviku kindlustunnet.

Postitatud

Investeerimine aktsiatesse

Investeerimine aktsiatesse on populaarne viis rahaga teenimiseks. Aktsiad esindavad osa ettevõttest. Omandades aktsiaid, saad sa osa ettevõtte tuludest ja kasumist. See artikkel tutvustab aktsiatesse investeerimise eeliseid ja puudusi ning annab nõu investeerimise alustamiseks.

Aktsiate eelised

  1. Suur kasvupotentsiaal
    Aktsiatesse investeerimine võimaldab sul osaleda ettevõtte kasvus. Mida rohkem ettevõte kasumlikkust tõstab, seda rohkem tõusevad ka aktsiate hinnad.

  2. Divingendid
    Paljud ettevõtted maksavad aktsionäridele dividende. Need on rahasummad, mille ettevõtted jagavad oma kasumist aktsionäridele. Dividendid pakuvad regulaarset tulu.

  3. Likviidsus
    Aktsiaturud on väga likviidsed. See tähendab, et sul on lihtne osta ja müüa aktsiaid. Enamik aktsiaid leiab kiiresti ostja või müüja.

  4. Diversifikatsioon
    Sa saad investeerida erinevatesse sektoritesse ja ettevõtetesse. Tämä aitab vähendada riski, kuna suured kahjud ühe aktsia kaotamisel ei mõjuta kogu portfelli.

Aktsiate puudused

  1. Risk
    Aktsiad võivad kaotada väärtust. Turud võivad olla volatiilsed ja aktsiahinnad võivad kiiresti langeda.

  2. Aeg ja pingutus
    Edukas investeerimine nõuab aega ja teadlikkust. Sa pead jälgima turusuundi, ettevõtete tulemusi ja majandusarengut.

  3. Püsimine
    Investeerimine nõuab pühendumist. Sinu investeerimisotsused mõjutavad pikaajalist finantsseisu.

Kuidas alustada investeerimist aktsiatesse

  1. Määratle oma eesmärgid
    Mida sa soovid saavutada? Kas otsid pikaajalist kasumit või kiiret tulu? Otsused sõltuvad sinu eesmärkidest.

  2. Uuri turgu
    Uuri erinevaid ettevõtteid ja sektoreid. Vaatle nende kasvupotentsiaali ning finantsilised näitajad.

  3. Avatud investeerimiskonto
    Ava konto pangas või investeerimisplatvormil. Veendu, et teenus on usaldusväärne ja pakub häid tingimusi.

  4. Alusta väikeste summadega
    Kui oled algaja, alusta väikeste investeeringutega. Opi tundma turgu ja suurenda investeeringute mahtu järk-järgult.

Kuidas valida sobivad aktsiad

Aktsiate valimine nõuab teadlikkust. Uuri ettevõtte tausta, majandustulemusi ja tulevikuprognoose. Hea koht alustamiseks on Kuidas valida sobivad aktsiad.

Kokkuvõte

Aktsiatesse investeerimine pakub võimalusi kasumi teenimiseks. Kuid see on ka riskantne. Oluline on uurida ja teha teadlikke otsuseid. Alusta väikeste summadega ning suurenda investeeringute mahtu järk-järgult. Investeerimine aktsiatesse võib olla tulus, kui oled ettevaatlik ja teadlik.

Aktsiad

Lisainfot ja näpunäiteid laenude ja investeerimise kohta leiad ka siit: Kiirlaen, Euribor ja Parimad laenupakkumised.

Investeerimine

Postitatud

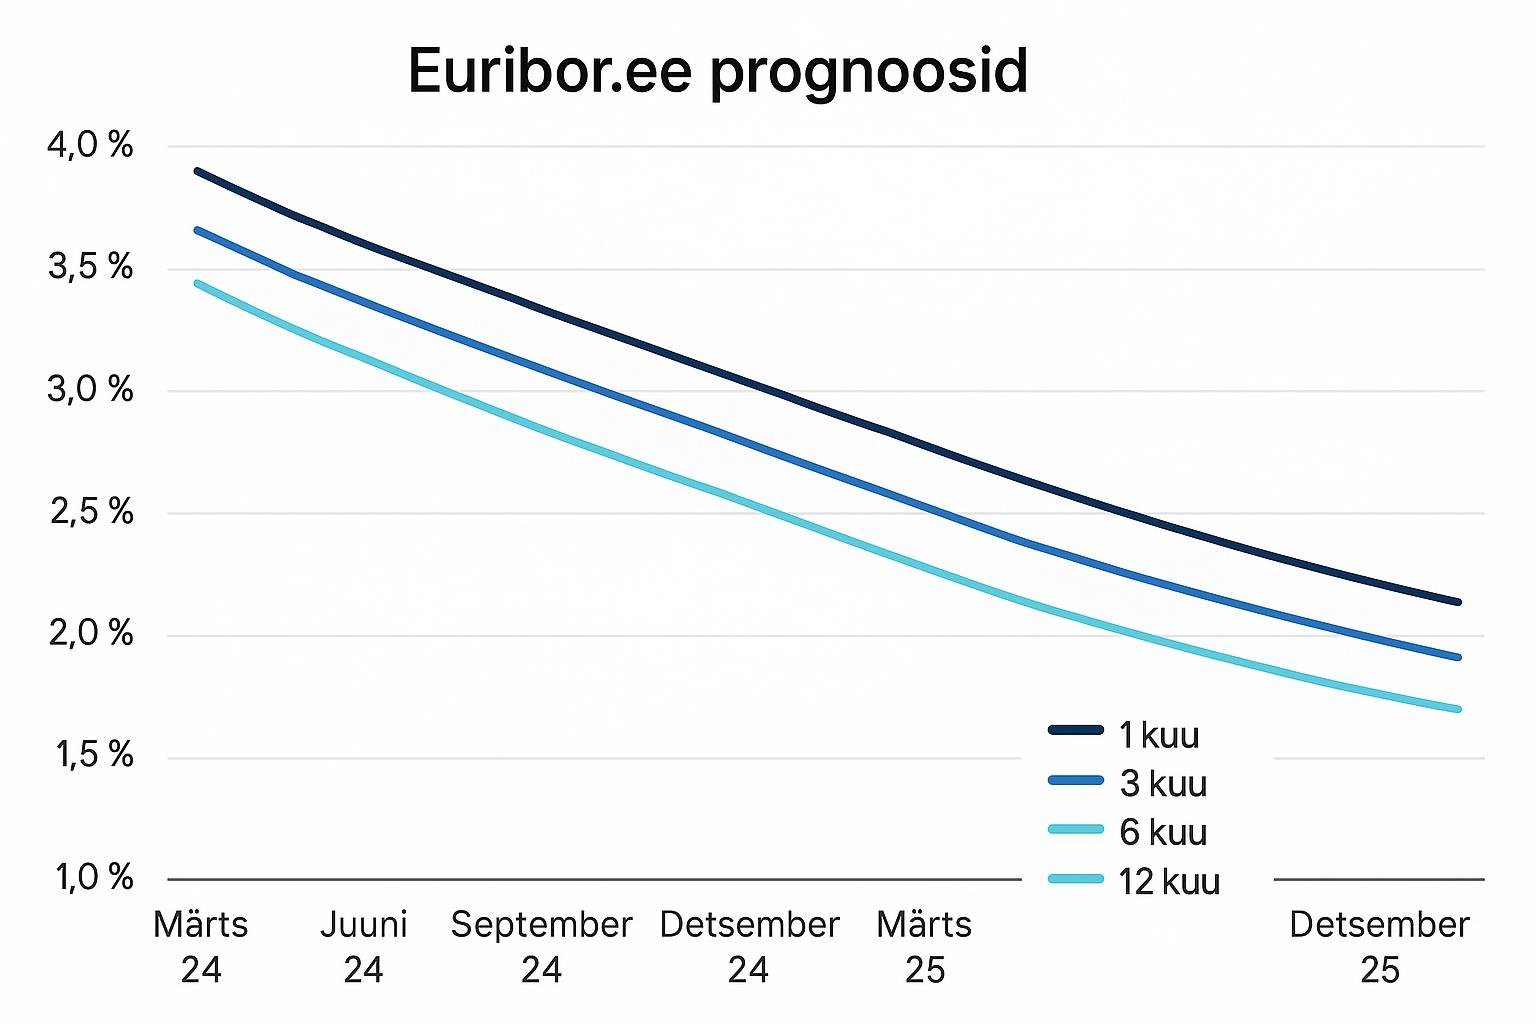
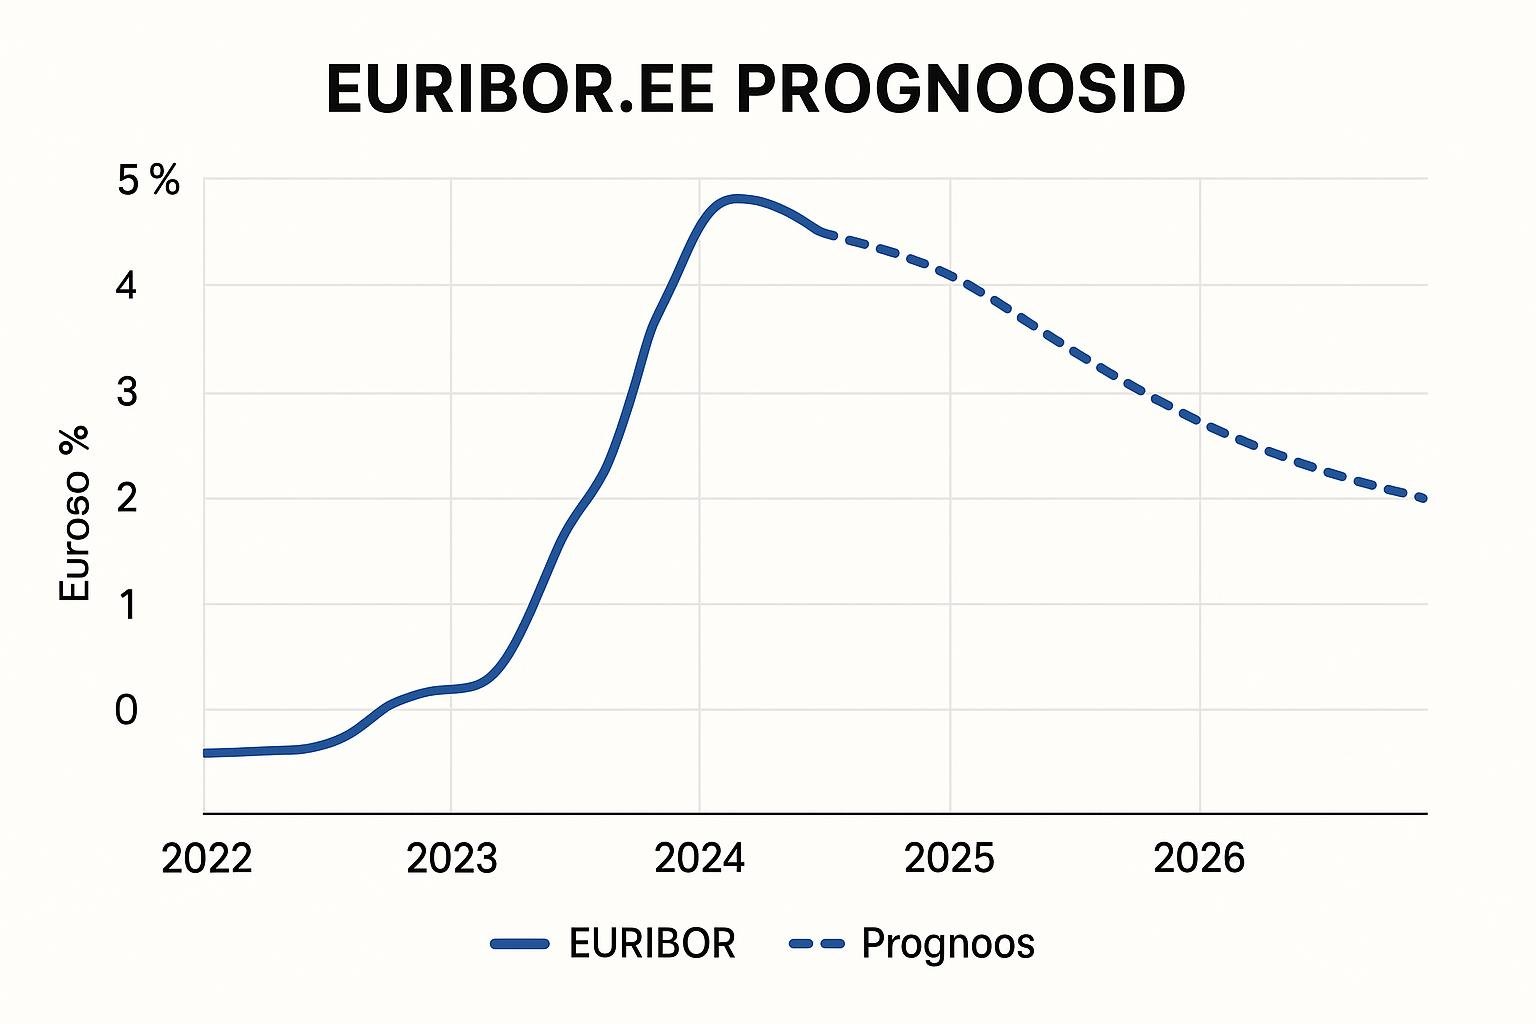
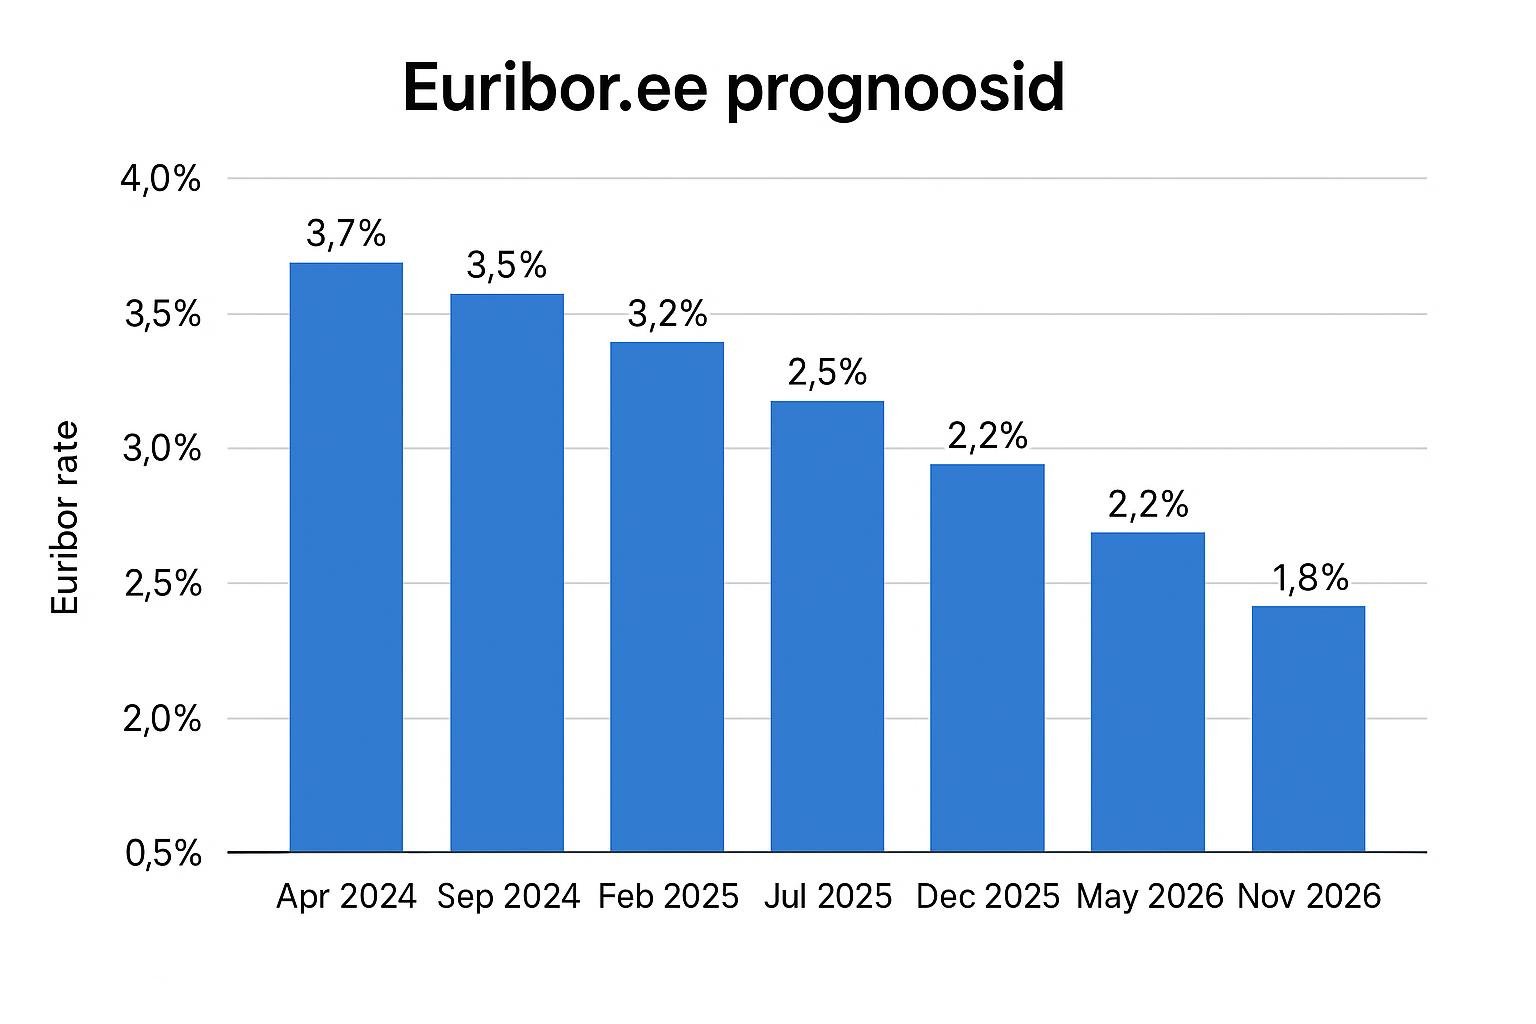
Euribor.ee prognoosid

Euribor on Euroopa rahaturu intressimäär. See mõjutab laenude ja hoiuste intressimäärasid. Euribor.ee analüüsib ja jagab prognoose Euribori tuleviku kohta. Selles artiklis vaatame, millised on need prognoosid ning kuidas need mõjutavad laenuvõtjaid ja investoreid.

Mis on Euribor?

Euribor (Euro Interbank Offered Rate) on intressimäär, millega Euroopa pangad laenavad üksteiselt raha. See määr sõltub mitmetest teguritest, sealhulgas majanduse arengust, inflatsioonist ja ECB poliitikast. Euribori määrad arvutatakse igapäevaselt ja need on kergesti kättesaadavad euribor.ee lehelt.

Euribori praegused määrad

Praegu on Euribori määrad tõusnud võrreldes varasemate aastatega. See tähendab, et laenukohustused ja intressid võivad samuti suureneda. Kliendid, kellel on muutuva intressimääraga laenud, tunnevad selle mõju ruttu. Laenuintresside tõus võib suurendada igakuiseid makseid.

Prognoosid järgmisteks aastateks

Euribor.ee prognoosib, et Euribori määr võib jätkuvalt tõusta. Majanduse taastumine ja inflatsiooni kasv on peamised tegurid. Prognoosid näitavad, et järgmise aasta jooksul on oodata mõõdukat tõusu. Oluline on jälgida majandusuudiseid ja ECB otsuseid, mis võivad määrasid mõjutada.

Euribori mõju laenuvõtjatele

Euribori tõus mõjutab laenuvõtjaid. Kui Euribor tõuseb, tõusevad ka laenuintressid. See tähendab, et igakuised laenumaksed võivad suureneda. Kliendid peaksid olema valmis muutusteks oma finantsplaanides. Samuti tasub kaaluda fikseeritud intressimääraga laenu, kui prognoosid viitavad tõusule.

Euribori mõju investoritele

Investorid peavad samuti jälgima Euribori muutusi. Tõusvad intressimäärad võivad mõjutada investeeringute tootlust. Investeeringud, mis tuginevad laenudele või krediidile, võivad muutuda kulukamaks. Investorid peaksid analüüsima, kuidas muutused Euriboris mõjutavad nende portfelle.

Kuidas valmistuda Euribori muutusteks?

Laenuvõtjad ja investorid peavad olema ettevaatlikud. On kasulik teha finantsplaan ja jälgida Euribori prognoose. Soovitav on konsulteerida finantsnõustajaga. Nad aitavad leida parima lahenduse vastavalt individuaalsetele vajadustele.

Kokkuvõte

Euribor on tähtis määr, mis mõjutab laene ja investeeringute tootlust. Euribor.ee prognoosib, et määrad võivad järgmisel aastal tõusta. Laenuvõtjad ja investorid peavad olema valmis muutusteks. Jälgides turgu ja otsuseid, saavad nad teha informeeritud finantsotsuseid.

Täiendava teabe leidmiseks ja praeguste Euribori määrade jälgimiseks külastage euribor.ee ankurtekstiga “Mis suunas liigub euribor järgmisel aastal”.

Euribor and its impact

Usaldusväärsed allikad

  1. Delfi – Euribor: mis see on ja kuidas see mõjutab teie finantse
  2. Postimees – Euribor: mis see on ja kuidas see mõjutab teie laenuintressi
  3. Aripaev – 2023. aasta parimad laenupakkumised

Euribor trends

Postitatud

Euribori tõus ja kodulaen

Euribori tõus mõjutab paljusid laenuvõtjaid. Euribor on Euroopa keskpankade määratud intressimäär, mille põhjal arvutatakse laenude intressid. Kui Euribor tõuseb, muutuvad ka kodulaenude intressid kõrgemaks. See artikkel uurib, kuidas see muutus mõjutab inimesi ja nende laenukohustusi.

Mida tähendab Euribori tõus?

Euribori määr on üks peamisi tegureid, mis mõjutab kodulaenude intresse. Euribor tõuseb, kui keskpank tõstab intresse. See tähendab, et pangad maksavad laenu võtmisel kõrgemaid kulusid. Pangad edastavad need kulud edasi laenuvõtjatele, seega tõuseb laenu maksmine.

Kodulaenu intresside tõus

Kodulaenu intresside tõus mõjutab laenuvõtjate igakuiseid makseid. Näiteks, kui Euribor tõuseb 1%, siis võib laenu intress tõusta 0,5% või rohkem. See tähendab, et iga kuu peab laenuvõtja maksma rohkem raha. Intresside suurenenemine mõjutab laenuvõtjate eelarvet ja võib tekitada finantsraskusi.

Näide

Oletame, et laenuvõtjal on 100 000 euro suurune kodulaen. Kui intress on 1,5% ja Euribor tõuseb 2,5%-ni, suureneb makse märgatavalt. Sellisel juhul peab laenuvõtja oma eelarvesse rohkem raha planeerima.

Miks Euribor tõuseb?

Euribori tõus võib olla seotud erinevate majanduslike teguritega. Inflatsioon ja majanduskasv on kaks peamist põhjust. Kui inflatsioon on kõrge, tõstab keskpank intresse, et stabiliseerida majandust. See toob kaasa Euribori tõusu.

Kuidas valmistuda Euribori tõusuks?

Laenuvõtjad peaksid olema valmis Euribori tõusuks ja selle mõju põhisummale. Siin on mõned soovitused:

  1. Eelarve analüüs: Uurige oma kuu eelarvet ja leidke, kui palju saate maksta lisanduvate intresside tõttu.
  2. Intresside fikseerimine: Kui võimalik, kaaluge fikseeritud intressi valimist. See võib kaitsta teid suurenenud kulude eest.
  3. Kohustuste vähendamine: Vähendage teisi laene või kohustusi, et valmistuda kõrgemate maksete eest.

Plussid ja miinused

Plussid

  • Stabiilsus: Fikseeritud intressid võivad pakkuda stabiilsust.
  • Väiksem risk: Kui intressid tõusevad, ei muutu fikseeritud maksed.

Miinused

  • Kõrgemad kulud: Fikseeritud intress võib alguses olla kõrgem.
  • Paindlikkuse puudumine: Fikseeritud laenud ei võimalda intresside langemist, kui turuhindadega kaasnevad muutused.

Järeldus

Euribori tõus mõjutab kodulaenude intresse ja seega ka laenuvõtjate makseid. Oluline on olla teadlik muutustest ja nende võimalikest mõjudest oma rahandusele. Laenuvõtjad peaksid olema ettevaatlikud ning planeerima oma eelarvet hoolikalt. Rohkem teavet Euribori kohta leiate siit.

Kodulaen

Laenuvõtjad saavad valida paremate pakkumiste vahel, et leida endale sobiv lahendus. Teave ja nõuanded on saadaval usaldusväärsetelt allikatelt. Näiteks Delfi ja Postimees.

Finantsotsused

Kokkuvõtteks tuleb Euribori tõusu jälgida. Õige ettevalmistus aitab tasuda laene ka siis, kui intressid tõusevad. Kuidas euribori muutus mõjutab igakuist makset, saate lugeda lähemalt siit.

Postitatud

Laen.ee pakkumiste võrdlus

Laenud on muutunud meie igapäevaelu lahutamatuks osaks. Laen.ee on platvorm, mis kogub erinevate laenupakkujate pakkumised. Artiklis vaatame, kuidas erinevaid laenusid võrrelda ja mida oluliselt tähele panna.

Laenude tüübid

Laen.ee kaudu võib leida mitmeid laenutüüpe. Peamised neist on:

  1. Kiirlaen: See on lühiajaline laen. Kiirlaenud on väikeste summade laenud, mis on kiirelt kergesti saadavad. Need sobivad ootamatute kulutuste katmiseks.

  2. Küsimused: millistel tingimustel saab kiirlaenu? Kiirlaenude tingimused erinevad pakkujatelt. Üldiselt on kiirlaenu saamine lihtne ja nõuab miinimumdokumente. Neil on tavaliselt kõrged intressimäärad, mistõttu tuleks hoolikalt kaaluda laenamise vajadust.

  3. Väikelaen: Väikelaenud on pikemaajalised. Need on mõeldud suuremate ostude, nagu auto või renoveerimise, rahastamiseks.

Pakkumiste võrdlemine

Laen.ee leht võimaldab samaaegselt võrrelda mitmete laenupakkujate pakkumisi. Oluline on analüüsida järgmisi aspekte:

  • Intressimäär: See mõjutab laenu kogumaksumust. Madalam intressimäär tähendab madalamaid tagasimakseid.

  • Laenuperiood: Erinevad laenupakkujad pakuvad erinevaid laenuperioode. Pikem periood tähendab tavaliselt väiksemaid igakuiseid makseid, kuid suuremat kokku makstavat summat intresside tõttu.

  • Lisakulud: Kontrollige, kas on mingeid varjatud tasusid, näiteks lepingutasud või haldustasud. Need võivad tõsta laenu koguhinda oluliselt.

Näide:

Oletame, et soovite võtta 1000 euro suurust kiirlaenu.

  • Laenupakkuja A:
  • Intressimäär: 10%
  • Laenuperiood: 1 aasta
  • Kogusumma maksmiseks: 1100 eurot.

  • Laenupakkuja B:

  • Intressimäär: 15%
  • Laenuperiood: 6 kuud
  • Kogusumma maksmiseks: 1075 eurot.

Sel juhul on Laenupakkuja A laenukogusumma suurem, kuid laenuperiood on pikem, mis võib teid sundida maksma rohkem intressi.

Praktilised soovitused

Laenude valimisel tuleks silmas pidada mitut asjaolu:

  • Sihipärasus: Tehke endale selgeks, milleks laenu vajate. See aitab valida sobiva laenu.

  • Finantsvõimekus: Hindage oma maksevõimet. Ärge võtke laenu, mida ei suuda tagasi maksta.

  • Võrdlus: Kasutage laen.ee võimalusi, et võrrelda erinevaid pakkumisi. Kuidas leida parim laenupakkumine.

Plussid ja miinused

Plussid:

  • Kiirus ja mugavus.
  • Erinevad valikud vastavalt vajadustele.
  • Üks keskkond, kus võrrelda erinevaid pakkumisi.

Miinused:

  • Kõrged intressid kiirlaenudel.
  • Võimalikud varjatud kulud.
  • Laenamine võib tekitada rahalist survet, kui maksmine jääb unarusse.

Kokkuvõte

Laen.ee on hea koht erinevate laenupakkumiste võrdlemiseks. Oluline on pöörata tähelepanu intressimääradele, laenuperioodidele ja lisakuludele. Praktilised nõuanded aitavad leida sobiva laenu vastavalt oma vajadustele. Veenduge, et olete valmis tagasimakseteks, et vältida rahalisi raskusi.

Edasi liikudes uurige usaldusväärseid allikaid, nagu Delfi ja Postimees, et saada lisainfot laenutoodete kohta.

Postitatud

Kiirlaen ja vastutustundlik laenamine

Kiirlaen on üks finantsturgude võimalustest raha laenamiseks. Nagu nimigi viitab, on kiirlaenud kiired laenud, mis võivad sageli anda inimestele rahalise abi kiiresti. Kuid kiirlaenudega kaasneb ka riske. Seega peab laenuvõtjal olema arusaam vastutustundlikust laenamisest.

Kiirlaenude eripärad

Kiirlaen on rahaline toode, mida saab hõlpsasti ja kiiresti saada. Tavaliselt nõuavad kiirlaenude pakkujad minimaalseid krediidi- ja sissetulekupõhiseid nõudeid, mis muudab need laenud ligipääsetavamaks. Kuid nagu selgitatakse Kiirlaen.ee lehel Mida silmas pidada kiirlaenu võtmisel, kiirlaenudel on sageli kõrgemad intressimäärad kui teistel laenutüüpidel.

Vastutustundlik laenamine

Vastutustundlik laenamine tähendab, et sa mõistad oma laenuga seonduvaid nõudeid ja kohustusi. Sa peaksid enne laenu taotlemist arvutama oma igakuised kulud ja sissetulekud, et veenduda, et sa saad laenukuiseid makseid endale lubada.

Kiiruse lõks

Kuigi kiirlaenud võivad anda vajaliku rahalise abi, võivad nad takistada laenuvõtjaid põhjalikult mõtlemast, enne kui nad otsustavad laenu võtta. Seega peaksid inimesed kaaluma vajadust kiirlaenu järele ja mõistma, et kiire lahendus ei pruugi olla alati parim lahendus.

Kiirlaenud vastutustundlikult

Vastutustundlik laenaja ei tohiks tugineda ainult kiirlaenudele. See ei tähenda, et kiirlaenud oleksid halvad. Pigem tuleb neid kasutada ettenägematute kulude ja lühiajaliste rahaliste vajaduste korral. Kui sa vajad raha pikema perioodi jaoks või suurteks ostudeks, on parem kaaluda teisi finantstooteid, nagu isiklikud laenud või krediitkaardid.

Kokkuvõte

Kiirlaenud võivad olla tõhus vahend rahalise abi saamiseks, kuid neid tuleb kasutada ettevaatlikult. Vastutustundlik laenamine tähendab teadlikkust sissetulekutest, kuludest ja võimekusest laenu tagasi maksta. Enne kiirlaenu võtmist peaksid inimesed mõistma, et kiirlaenud on mõeldud lühiajaliseks kasutamiseks.

Kasutatud allikad:

Kiirlaen

Kiirlaen


https://www.delfi.ee/artikkel/120226423/kiirlaen

Postitatud

Krüptoraha investeerimise riskid

Krüptoraha on digitaalne vara, mida kasutatakse valuutana. Selle turg on kasvanud tohutult viimastel aastatel. Kuid nagu kõik investeeringud, on ka krüptoraha investeerimine seotud teatud riskidega. Siin on mõned peamised riskid, mida tuleks arvestada.

Volatiilsus

Krüptoraha hinnad on ülimalt volatiilsed. See tähendab, et hind võib lühikese aja jooksul tõusta või langeda suurel määral. See volatiilsus võib põhjustada suurt kahju neile, kes investeerivad raha, mida nad ei saa endale lubada kaotada. Seega on oluline ainult investeerida raha, mida olete valmis kaotama.

Hacking ja turvariskid

Krüptorahad on digitaalsed ja seega ka vastuvõtlikud häkkimisele. On olnud juhtumeid, kus häkkerid on varastanud miljoneid dollareid krüptoraha. See on teine suur risk, mida tuleks arvestada.

Regulatiivsed riskid

Krüptoraha maailm on suhteliselt uus ja seadused pole alati konkreetse investeeringu jaoks selged. Seaduste ja määrustega seotud riskid on samuti midagi, mida tasub arvestada.

Kui otsite õigete investeerimisotsuste tegemiseks rohkem nõu, soovitame tutvuda leheküljega Kuidas krüptorahaga turvaliselt alustada.

Likviidsusriskid

Krüptoraha on turul, mis võib olla vähem likviidne kui teised finantsturud. See tähendab, et võib olla raske leida ostjat või müüjat soovitud hinnaga.

Enne investeerimisotsuse tegemist on oluline teha põhjalik uuring ja kaaluda kõiki riske. Pidage meeles, et mitte iga investeering ei pruugi sobida kõigile ja see, mis võib ühele inimesele sobida, ei pruugi sobida teisele.

Krüptoraha investeerimise kohta rohkem teavet saamiseks võite külastada ka järgmisi saite:
ev100.ee
laen.eu
delfi.ee

Lõppkokkuvõttes on krüptoraha investeerimine riskantne investeering, kuid see võib olla ka väga tasuv. Kakenemata riskidest peaksid investorid olema teadlikud oma investeerimisotsuste mõjudest ja järgima tarku investeerimistavasid. Selleks võib hulka kuuluda ka krüptorahasse investeerimine osana hästi mitmekesistatud portfellist.

Postitatud

Lihtsalt rahast: säästmise nipid

Raha säästmine võib tunduda keeruline, eriti kui sinu igapäevaelu kulud hiilib pidevalt ülespoole. Kuid oleme kogunud mõned praktilised nõuanded, mis aitavad sul oma rahaasjades selgust saada ja kasvatada säästusummat.

Nõue nr 1. Sea säästmise eesmärgid

On oluline teada, miks sa säästad. Eesmärgiks võib olla reis puhkusele, uue auto ostmiseks või pensioniks ette valmistumine. Määra kindel summa, mida igakuiselt säästa soovid, ja püüa seda eesmärki regulaarselt jälgida.

Nõue nr 2. Tõhus eelarve koostamine

Eelarve koostamine aitab sul mõista, kuhu su raha iga kuu läheb. Jagage oma sissetulekud kategooriatesse nagu eluasemekulud, toit, meelelahutus, transpordikulud jne. Ei ole vahet, kas saad suurt palka või teed raha nööpnõelaga – edukaks säästmiseks on oluline eelarve koostamine.

Nõue nr 3. Kärbete tegemine

Vaata oma eelarvet ja otsusta, kust saad kulud kärpida. Kas sööd sageli väljas või tellid toitu koju? Nendelt kuludelt võib märkimisväärselt palju kokku hoida, tehes rohkem toitu kodus.

Nõue nr 4. Kavanda oma ostud ette

Läbimõeldud ostud aitavad vältida impulsiivseid ja tarbetuid oste. Kasuta nimekirju vältimaks asjade ostmist, mida sa tegelikult ei vaja.

Nõue nr 5. Algatage hädaolukorra fond

Hädaolukorra fond aitab toime tulla ettenägematute kuludega, nagu näiteks autoremondi või meditsiinikulud. Selle fondi abil ei pea sa kuludesse lõikama oma igakuist eelarvet.

Oleme lisanud siia mõned kasulikud veebilehed, et saaksid rohkem teada finantsküsimuste kohta. Need on: Ev100 väikelaen, Postimees kiirlaen ja Delfi euribor.

Lisaks on siin link Lihtsalt rahast nimega ‘Kuidas säästa igapäevaseid kulusid’.

Loodame, et need nõuanded aitavad sul oma rahaasju paremini korraldada ja säästa raha unistuste täitmiseks.