Postitatud

Kuidas valida endale sobiv laen?

Laenude maailm võib olla keeruline ja segadusttekitav. On palju erinevaid laenutüüpe, pakkujaid ning tingimusi. Seetõttu võib õige laenutoodete leidmine olla suur väljakutse. Selles blogipostituses vaatleme, millised on olulised punktid, mida arvesse võtta laenu valimisel.

Kõigepealt, mis on sinu laenuvajadus?

Enne laenutaotluse esitamist pead sa enda jaoks selgeks tegema, miks ja millises suuruses laenu vajad. Laenu võib vaja minna erinevatel põhjustel – olgu selleks siis auto ost, kodu renoveerimine, kooli lõpetamine või ettevõtte alustamine. Oluline on meeles pidada, et laen on pikaajaline kohustus, mille tagasimaksmine võib võtta aastaid. Seega ei tohiks laenu võtmist kergekäeliselt võtta.

Võrrelge erinevaid laenupakkujaid

Laenuturu uurimine ja laenupakkujate ning nende tingimuste võrdlemine on äärmiselt oluline. Võrrelda tuleks kõike: intressimäärasid, tagasimakse tähtaegu, laenulepingu sõlmimise tasusid jne. Lisaks peaks arvestama ka teeninduse kvaliteeti ja pakkuja usaldusväärsust.

Tutvuge laenulepingu tingimustega

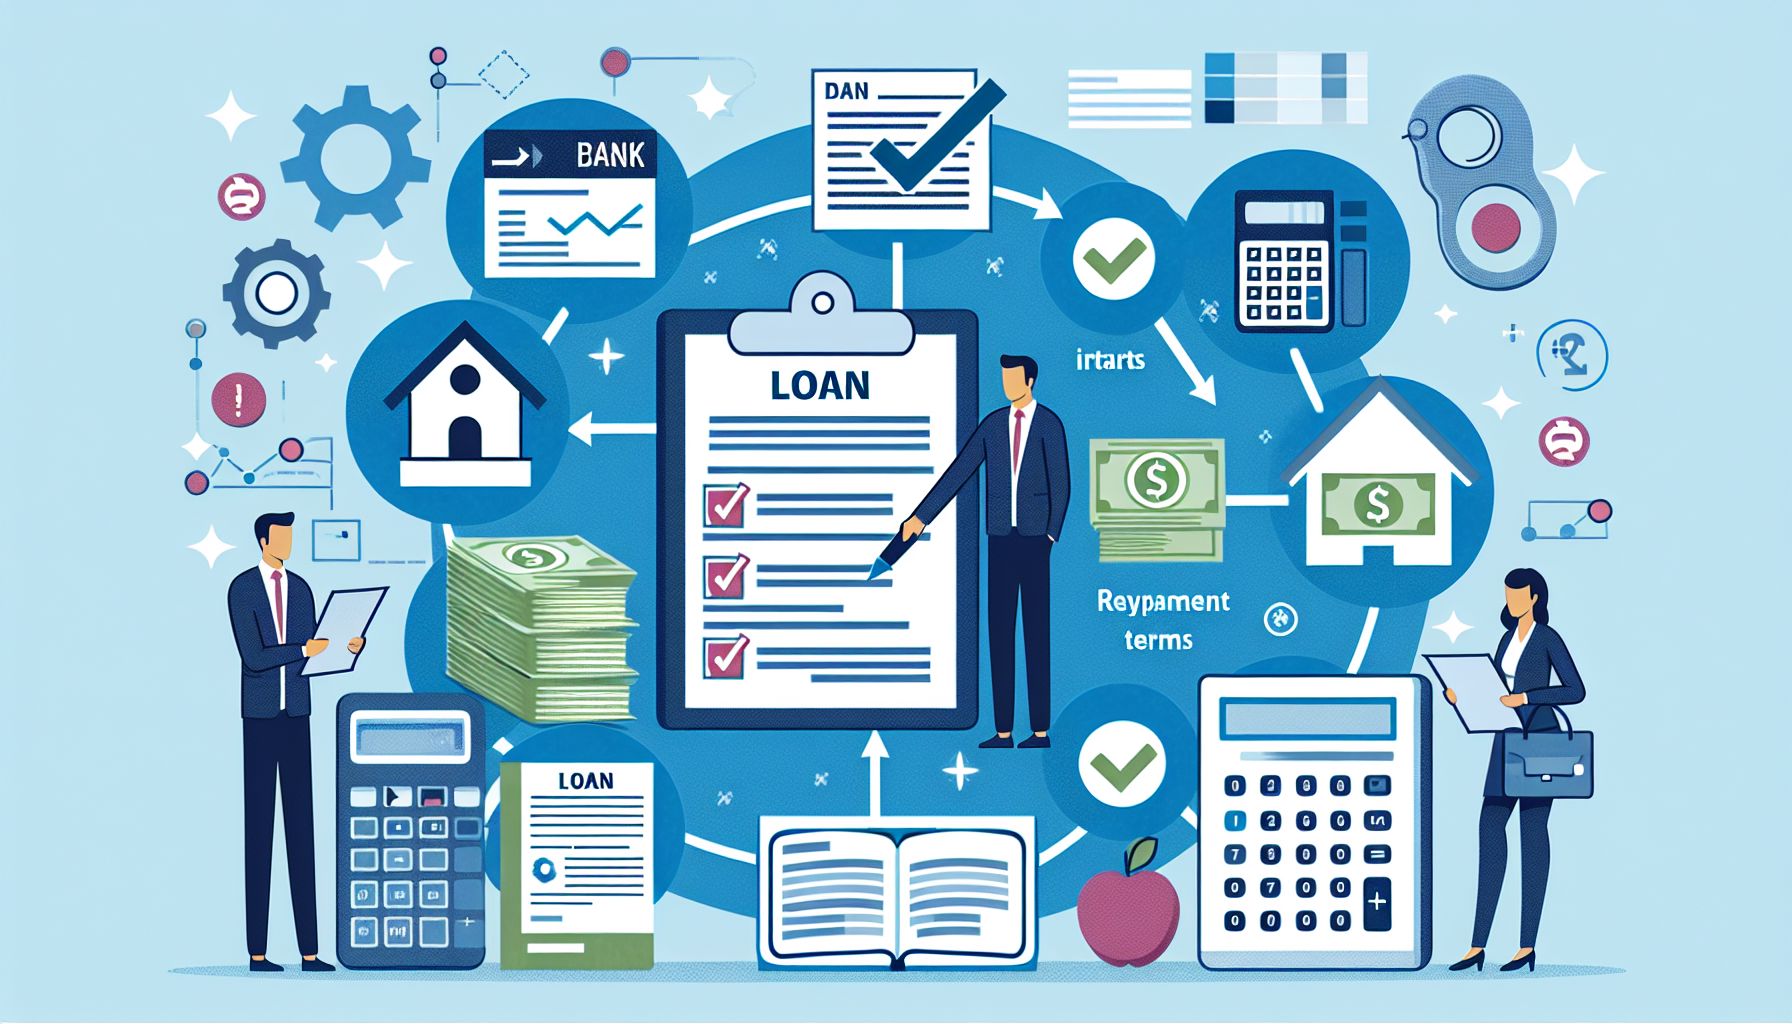
Laenulepingu tingimustega hoolikalt tutvumine on määrava tähtsusega. Lepingu tingimustes on kirjas kõik oluline – intress, laenu tagasimaksegraafik, lepingu lõpetamise kord ja muud olulised detailid. Kui sul tekib mõnda punkti lugedes küsimusi või sa ei ole millegagi nõus, pöörduge kindlasti laenuandja poole täpsustuse või selgituse saamiseks.

Kokkuvõtteks

Laenu valimine on oluline otsus, mis nõuab põhjalikku eeltööd ja läbimõtlemist. See ei tohiks olla impulssotsus. Ära kiirusta, võta aega, et uurida erinevaid võimalusi ja lõpuks leida endale sobivaim laen. Mida paremini oled sa ette valmistunud, seda rohkem raha ja närvikulu sa tulevikus säästad.
Postitatud

Targad Valikud Laenude Maailmas

Laenud on tänapäeva finantsmaailmas paratamatu osa, aidates meil soetada kodu, auto või isegi investeerida ettevõtlusesse. Kuid laen on ka vastutustundlik kohustus, mida ei tohiks võtta kergekäeliselt. Selleks, et laenuteekond oleks turvaline ja läbimõeldud, tuleb arvestada mitmete oluliste aspektidega.

Laenude tüübid ja nende kasutusotstarve

Esmalt tuleb selgeks teha, millist tüüpi laenu on vaja. Tarbimislaenud võimaldavad finantseerida erinevaid ostusid, alates elektroonikast kuni mööblini. Hypoteeklaenud seevastu on suunatud kinnisvara ostmiseks või renoveerimiseks. Autolaenud aitavad soetada sõiduvahendi ja ärilaenud toetavad ettevõtlust. Iga laenuliigi puhul tuleb mõelda, kas planeeritav ost või investeering on hädavajalik ja kas selleks on vajalik võtta finantskohustus või saab sihti jõuda ka teist teed pidi.

Intressimäärad ja tagasimakse tingimused

Laenu võtmisel peab arvestama intressimääradega. Fikseeritud intressid võimaldavad kindlaid igakuiseid makseid, samal ajal kui muutuva intressiga laenud võivad aja jooksul maksed suurendada või vähendada. Oluline on hinnata oma maksevõimet ning mõista kõiki laenulepingu tingimusi. Millised on võimalikud lisatasud? Mis juhtudel võib intressimäär muutuda? Kui pikaks perioodiks laen võetakse ja kui suured on kuised tagasimaksed?

Laenuvõtja krediidiajalugu ja kindlustus

Enne laenu taotlemist kontrollitakse laenuvõtja krediidiajalugu. Mida parem on ajalugu, seda soodsamatel tingimustel on üldjuhul võimalik laenu saada. Seetõttu on oluline hoida oma krediidiajalugu positiivsena: maksta laenud ja arved õigeaegselt ning vältida võlgu. Samuti tasub kaaluda laenukindlustuse sõlmimist, mis aitab maksta laenu tagasi näiteks töökaotuse või terviserikete korral.

Kokkuvõte

Laenamine võib aidata saavutada eesmärke, mida enda jõul kohe täita ei ole võimalik. Siiski tuleb laenamisel olla väga hoolikas ja teadlik. Mõistlik on võrrelda erinevate pankade ja krediidiasutuste pakkumisi, kaaluda laenu otstarvet ja vajalikkust ning mõelda läbi tagasimaksevõime pikas perspektiivis. Arukas laenuvõtja kaalub kõiki riske, loeb peente kirjadega tingimusi ja teeb finantsotsuseid targalt. Oma unistuste poole liikudes ei tohi kunagi kaotada sidet reaalsusega ja enda majandusliku stabiilsusega.

Postitatud

Tark Tee Laenude Maailmas: Kuidas Valida Sobivaim Lahendus?

Laenamine on teema, mida paljuski peetakse keeruliseks ja eemalepeletavaks, seda sageli just seetõttu, et laenudega seonduv terminoloogia ning erinevad tingimused võivad esmapilgul tunduda hirmutavad. Kuid õige teabe ja teadlikkusega on võimalik leida just enda vajadustele vastav laenutoode, mis aitaks saavutada finantsilisi eesmärke, mitte ei looks lisapingeid. Alljärgnevalt jagame nõuandeid, kuidas navigeerida laenutoodete džunglis ja teha tarku otsuseid.

Enne Laenu Võtmist

Enne kui asute laenu võtma, tasuks hoolikalt läbi mõelda oma finantsiline olukord ja vajadused. Küsige endalt:

  • Kas laen on hädavajalik?
  • Kui suur peaks olema laenusumma?
  • Milline on minu tegelik maksevõime?
  • Milline on parim laenuperioodi pikkus minu jaoks?

Parima laenu valikul on oluline arvestada intressimääradega, lepingu tingimustega ning võimalike lisakuludega nagu lepingutasu, haldustasu või krediidikindlustuse maksumus.

Laenu Liigid

Turul leidub mitmeid laenuliike, igaüks oma eesmärkide ja tingimustega. Tarbimislaenud sobivad suuremate väljaminekute, nagu remondi või reisi jaoks. Kiirlaenud võivad tunduda mugavad, kuid tihti kaasnevad nendega kõrgemad intressid. Eluasemelaenud aitavad soetada kinnisvara, kuid nõuavad tagatisena samal kinnisvaral hüpoteeki. Autolaenud on spetsiaalselt sõiduki ostmiseks mõeldud tooted, mis võimaldavad soetada sõiduki, pakudes tihti ka konkurentsivõimelisemaid tingimusi.

Intressid ja Tasud

Laenu intress ehk kulu, mida maksate laenasumma kasutamise eest, võib varieeruda sõltuvalt laenutüübist, laenuperioodist ja teie krediidiajaloost. Fikseeritud intress tagab samasuguse kuumakse kogu laenuperioodi vältel, samas kui muutuva intressiga laenu puhul võivad kuumaksed ajas muutuda. Tasud võivad kaasa tuua olulisi lisakulusid, seega uurige laenulepingut põhjalikult ja küsige selgitusi, kui midagi jääb arusaamatuks.

Kokkuvõte

Laenu valimisel on kõige tähtsam teha informeeritud otsuseid. Uurige erinevaid laenutooteid, küsige nõu spetsialistilt ja tehke arvutused hoolikalt, et vältida üle oma võimete elamist. Tark laenuvõtja on see, kes mõistab oma kohustusi ja valib laenu, mis aitab saavutada soovitud eesmärgid ilma, et tekiks võlgadega seotud stress. Laen on kohustus, mis tuleb võtta tõsiselt, ja sellest lähtuvalt võtke aeg, et leida endale sobivaim ja turvalisaim finantslahendus.

Postitatud

Kuidas targalt laenu võtta: Juhised ja nõuanded

Laenu võtmine on oluline finantsotsus, mida ei tohiks teha kergekäeliselt. Planeeritud ja teadlik laenamine võib aidata teil saavutada teie eesmärke, olgu selleks kodu ostmine, ettevõtlusega alustamine või hariduse omandamine. Siiski on oluline tunda laenamisega seotud riske ning olla informeeritud laenuvõtja. Selles blogipostituses jagame nõuandeid, kuidas laenata targalt ja vastutustundlikult.

Laenamise alused

Enne laenu võtmist mõistke täielikult laenamise tingimusi. Uurige erinevate laenutoodete kohta – nagu tarbimislaenud, hüpoteeklaenud või kiirlaenud – ja nende intressimäärasid, tagasimakseperioode ning muid võimalikke tasusid. Olge teadlikud ka lepingueelsetest infomaterjalidest, mis aitavad teil paremini mõista laenulepingu tingimusi.

Eelarvestamine ja võimekus makseid teha

Oluline on vaadata üle teie sissetulekud ja kulutused, et teha kindlaks, kas suudate laenumakseid teha ilma, et see ohustaks teie igapäevast toimetulekut. Laenu võtmisel tuleb alati arvestada sellega, et teie majanduslik olukord võib muutuda.

Valige õige laenusumma ja tagasimakse periood

Võtke laenu ainult nii palju, kui teil on vaja, ja valige tagasimakse periood, mis sobib teie sissetuleku ja väljaminekutega. Pikk laenuperiood võib tunduda ahvatlev madalate kuiste maksete tõttu, kuid pikemas perspektiivis maksate tõenäoliselt rohkem intressi.

Võrdlege erinevaid laenupakkumisi

Enne laenulepingu sõlmimist tasub võtta aega ja võrrelda erinevaid laenupakkumisi. Ükski laen ei ole teisest täpselt sama ja väikesed erinevused intressimäärades või lepingutasudes võivad teie jaoks tähendada suurt kokkuhoidu.

Kokkuvõtteks

Laenu võtmine on vastutusrikas otsus, mis nõuab hoolikat kaalumist ja informeeritust. Eelarvestage, hinnake oma maksevõimet, valige sobiv laenusumma ja tagasimakse periood ning võrdlege erinevaid pakkumisi enne laenulepingu allkirjastamist. Nii saate laenata targalt ja hoiduda võimalikest finantsraskustest. Järgige neid juhiseid, et teie laenuteekond oleks turvaline ja edukas.

Postitatud

Targad sammud enne laenu võtmist

Laenu võtmine on suur finantsotsus, mis nõuab hoolikat kaalumist ja ettevalmistust. Enne kohustuse võtmist tuleb mõista oma vajadusi, uurida pakutavaid tingimusi ja hinnata oma maksevõimet, et vältida hilisemaid rahalisi raskusi. Selles blogipostituses vaatleme tähtsaid samme, mida jälgida enne laenulepingu sõlmimist.

Ole teadlik oma finantsolukorrast

Enne laenu taotlemist on oluline teha põhjalik ülevaade oma majanduslikust seisust. See tähendab oma sissetulekute, väljaminekute ja võlgnevuste analüüsimist. On hädavajalik mõista, kui palju sa suudad iga kuu laenu tagasimakseteks eraldada, ilma et see hakkaks oluliselt mõjutama sinu igapäevaelu.

Vali õige laenutoode

Turul on mitmesuguste tingimustega laenutooteid: tarbimislaenud, kiirlaenud, hüpoteeklaenud, autolaenud jne. Igal laenuliigil on omad eelised ja puudused. Näiteks võib kiirlaen olla kättesaadav kiirelt, kuid sellel on kõrgem intressimäär. Hüpoteeklaen seevastu pakub madalamat intressimäära, kuid nõuab kinnisvara tagatist. Vali selline laenutoode, mis sobib sinu vajadustega kõige paremini.

Loe läbi laenulepingu tingimused

Enne laenulepingu allkirjastamist tuleb hoolikalt tutvuda kõigi dokumentides toodud tingimuste ja klauslitega. Tähelepanu tuleks pöörata intressimääradele, tagasimakse perioodidele, viivistele, leppetrahvidele ja muudele võimalikele lisatasudele. Samuti peaks selge olema, mis tingimustel on võimalik laen ennetähtaegselt tagastada ning millised on sellega seotud kulud.

Kaalu lisatagatiste ja kindlustuse vajalikkust

Mõnikord nõuavad laenuandjad lisatagatisi või kindlustuse sõlmimist, et kaitsta end võimalike makseprobleemide eest. Tuleb hinnata, kas ja millist lisakaitset on mõistlik valida.

Kokkuvõtteks

Laenuvõtmisega kaasneb vastutus ja eelregistreerimine – tee kodutööd ning sea realistlikud ootused. Vali laenutoode otsustavalt, lähtudes oma võimalustest ja vajadustest, mitte ainult kiusatusest saada kiire rahaline süst. Kõige tähtsam on mõista, et laen on ajutine finantsabi, mitte püsiv lahendus majanduslikele probleemidele. Targad sammud enne laenu võtmist aitavad tagada, et laenukoormus ei muutuks koormavaks ja saaksid hoida oma finantsid tasakaalus.

Postitatud

Laenutarkused: Kuidas valida õige laen ja vältida võlaprobleeme

Laenude maailm võib olla keerukas ja segadust tekitav, kuid õige informatsiooniga suudate teha teadlikke otsuseid, mis aitavad teil oma rahalist seisu parandada, mitte halvendada. Laenu võtmine on sageli vältimatu – olgu selleks kodulaen, autolaen või tarbimislaen. Õige laenu valimine sõltub aga paljudest teguritest ja võtab arvesse teie hetke finantsseisu ning tulevikuplaane.

Laenusuhete Alustalad

Enne, kui sukeldute laenuvõtjana pakkumiste merre, on oluline mõista mõningaid laenutoodete aluspõhitõdesid. Intressimäärad, tagasimakse perioodid ja laenuga kaasnevad tasud on kõige tähtsamad mõisted, millega tuleb end kurssi viia.

Intressimäärad

Intressimäärad määravad suuresti selle, kui kulukas teie laenu teenindamine on. Fikseeritud intressiga laenud pakuvad stabiilsust ja ettearvatavust, kuid muutuva intressiga tooted võivad teatud turutingimustes osutuda soodsamaks. Oluline on arvestada, et madalam intressimäär ei pruugi alati tähendada soodsamat laenu, kui sellega kaasnevad kõrged lisatasud või lühike tagasimakseperiood.

Tagasimakse Periood

Pikem tagasimakse periood tähendab väiksemaid igakuiseid kohustusi, kuid suurendab üldjuhul laenu lõppmaksumust intresside näol. Lühemat perioodi eelistades on igakuised maksed suuremad, kuid kokkuvõttes maksate vähem.

Lisatasud ja Kindlustus

Vahel võivad laenupakkumistega käia kaasas mitmesugused lisatasud, näiteks lepingutasu, haldustasu või kindlustus. Analüüsige hoolega, millised neist on kohustuslikud ning kas need on teie jaoks asjakohased.

Olulised küsimused enne laenu võtmist

Enne mis tahes laenu võtmist peate endalt küsima mõned olulised küsimused:

  • Miks ma laenu vajan? Kas see on hädavajalik väljaminek või midagi, mida saab edasi lükata, kuni suudate selleks säästa?
  • Kui palju ma saan endale lubada? Analüüsige oma sissetulekuid ja väljaminekuid ning veenduge, et suudate laenu ilma probleemideta tagasi maksta.
  • Mis on laenu tegelik kogukulu? Arvutage välja laenu kogukulu koos kõigi intresside ja lisatasudega.

Kokkuvõte: Õige laenu valimine

Laenu võtmine ei tohiks olla impulsiivne otsus. Uurige hoolikalt erinevaid pakkumisi, võrrelge intressimäärasid, tudeerige lepingutingimusi ja kaaluge alternatiive. Pea meeles, et laenukohustuse võtmine on pikaajaline otsus, mis mõjutab teie finantsilist tulevikku ja vabadust. Arukas laenuvõtja on teadlik laenuvõtja, kes kaitseb end võimalike võlaprobleemide eest ja investeerib tulevikku teadlike finantsotsustega.

Postitatud

Laenude maailm: sammud targemate finantsotsuste suunas

Finantsmaailma üheks võtmekomponendiks on laenud – need võivad olla nii abistava käe ulatuses kriitilistel hetkedel kui ka põhjus, mille tõttu sattuda veel sügavamale rahalistesse raskustesse. Oluline on osata laenutoodetega ümber käia ning mõista, millal ja kuidas laenu võtta, et see toetaks sinu elu eesmärke, mitte ei takistaks neid.

Enne laenamist: kavanda ja analüüsi

Enne, kui otsustad laenu kasuks, on oluline teha põhjalik eeltöö. Uuri erinevaid laenutüüpe, intressimäärasid ja tagasimakse tingimusi. Kaalu hoolikalt oma maksevõimet ja võimalikke riske. Tark laenuvõtja teeb kindlaks, et ta pole oma otsusega üleliia optimistlik, vaid reaalselt arvestab tuleviku muutujatega. Laenukalkulaatorid on suurepärased abimehed potentsiaalsete kuumaksete ja makstava intressi hindamisel.

Laenutoodete mitmekesisus

Tänapäeval on laenutoodete valik lai, alates kiirlaenudest ja tarbimislaenudest kuni hüpoteek- ja õppelaenudeni. Igal tüübil on oma plussid ja miinused ning sobivus sõltub individuaalsetest vajadustest. Näiteks kiirlaen võib tunduda ahvatlev hetke vajaduse kiire rahuldamise tõttu, kuid tihti on neil kõrgemad intressimäärad. Hüpoteeklaenud pakuvad suuremaid summasid ja pikemat tagasimakseperioodi, kuid nõuavad varalist tagatist.

Loodud kohustuste haldamine

Kui oled juba laenu võtnud, on järgmiseks sammuks tark kohustuse haldamine. Et välistada võlgade üle pea kasvamist, tasub pidada silmas mõistlikku eelarvestamist. Samuti võib osutuda kasulikuks üleliigsete kulutuste vähendamine ja säästufondi loomine, mis aitab maksta laenumakseid ka keerulisematel aegadel.

Kokkuvõtteks: vastutustundlik laenamine

Enne laenu võtmist tuleb olla kindel, et tegemist on hästi läbimõeldud otsusega. Laen pole tasuta raha, vaid kohustus, mis nõuab pikaajalist pühendumist. Vastutustundliku laenamise juures on tähtis endale aru anda oma rahalisest seisust, laenu tingimustest ning potentsiaalsetest tagajärgedest. On oluline, et laenu võetakse vastutustundlikult ja eesmärgipäraselt, võttes aluseks realistlikud eeldused oma finantsvõimekuse kohta. Nii jäävad finantsotsused abistavaks ressursiks, mitte ei muutu koormaks.

Postitatud

Laenude labürint: Kuidas leida oma tee tarkade laenuotsusteni

Laenude maailm võib tunduda nagu keeruline ja sageli ka hirmutav labürint, kus valel keerulisel võib olla pikaajalised tagajärjed. Kuid teadlik lähenemine ja piisav eeltöö võivad aidata teil teha tarku otsuseid ja vältida potentsiaalseid finantslõkse. Selles postituses käsitleme olulisi aspekte, mida peaksite kaaluma enne laenu võtmist ning pakume näpunäiteid, kuidas leida oma tee tarkade laenuotsusteni.

Olulised küsimused enne laenu võtmist

Enne laenu taotlemist on oluline esitada endale mitu kriitilist küsimust:

  1. Miks on mul laenu vaja? – Kas laen aitab teil saavutada pikaajalist eesmärki või on see vaid ajutine lahendus lühiajalisele probleemile?
  2. Kui palju ma tegelikult vajan? – Võtke laenu ainult nii palju, kui hädasti tarvis, et vältida ülemäärast võlakoormat.
  3. Milline on minu krediidiajalugu ja reiting? – Hea krediidiajalugu võib aidata teil saada paremaid laenutingimusi.
  4. Kas ma suudan laenu teenindada? – Olge realistlik oma sissetulekute ja väljaminekute suhtes. Kas laenumakse mahub mugavalt teie igakuisesse eelarvesse?

Laenude võrdlemine ja valik

Laenu valimine on nagu iga teine ostuotsus – tuleb võrrelda erinevaid pakkumisi ja nende tingimusi:

  • Intressimäär – See on laenukulukuse peamine komponent. Otsige laene, mille intressimäärad on konkurentsivõimelised.
  • Lepingutasud ja lisakulud – Väikesed trükitud lisakulud võivad aja jooksul kuhjuda.
  • Tagasimakse periood – Pikem tagasimakse periood võib tähendada madalamaid kuumakseid, kuid suuremat intressisummat.
  • Paindlikkus – Kas on võimalik laenu varem tagastada ilma lisatasudeta?

Tarkade laenuotsuste kokkuvõte

Tark laenuvõtja on teadlik ja kaalutlev. Selleks, et teha õigeid finantsotsuseid, on vaja mõista oma vajadusi ja finantsvõimekust. Võrdlege hoolikalt erinevaid laenupakkumisi, lugedes läbi kõik tingimused ja arvestades kõiki kulusid. Ärge kartke küsida laenuandjalt selgitusi või nõuda paremaid tingimusi, kui teie krediidiajalugu seda võimaldab. Olge ettevaatlikud SMS-laenude ja kiirlaenudega, mis võivad tunduda mugavad, kuid pikas perspektiivis kulukad.

Pidage meeles, et laen on kohustus, mis võib mõjutada teie rahalist tulevikku aastateks. Seega võtke aega, tehke kodutööd ja langetage laenuotsused targalt. Nii leiate oma tee läbi laenude labürindi, saavutades finantsstabiilsuse ja vabaduse, mida te endale soovite.

Postitatud

Mõistliku Laenuvaliku Teejuht: Kuidas Vältida Ülelaenamist?

Laenamine on saanud tänapäeva maailmas igapäevaseks nähtuseks. Olgu selleks siis kodulaen, autolaen või väiketarbijale suunatud kiirlaen, on tähtis teha informeeritud otsuseid, et vältida finantsilist ülekoormust ja võimalikke probleeme tulevikus. Selles blogipostituses vaatame lähemalt, kuidas langetada tarku laenuotsuseid ja mis on mõistliku laenuvaliku põhitõed.

Ära Laena Rohkem Kui Vajad

Esimene ja kõige olulisem reegel laenamisel on see, et ei tohi laenata rohkem raha, kui tegelikult vajad. Tehes seda, võid leida ennast olukorrast, kus laenumaksete suurus hakkab pärssima igapäevaelu kvaliteeti või suunama sinu raha vaid võlgade teenindamisele, jättes vähe ruumi muudeks kulutusteks või säästmiseks.

Tutvu Laenutingimustega

Enne laenulepingu sõlmimist veendu, et oled läbi lugenud ja mõistnud kõik laenutingimused. Selged ja konkreetseid tingimused aitavad vältida hilisemaid arusaamatusi ning seeläbi ka võimalikke lisakulusid, mis võivad tekkida tähelepanematusest.

Olulised Küsimused Laenutingimuste Juures:

  • Mis on laenu intressimäär?
  • Kui pikaks ajaks laen võetakse?
  • Millised on laenu tagasimakse tingimused?
  • Millised on võimalikud lisatasud või karistused?

Tee Põhjalik Eeltöö ja Võrdle Erinevaid Pakkumisi

Võttes aega erinevate laenupakkumiste võrdlemiseks ja parima valiku tegemiseks, võid pikaajaliselt säästa märkimisväärseid summasid. Uuri ja võrdle mitmeid finantsasutusi, nende pakutavaid intressimäärasid, laenu summasid ja tagasimakseperioode.

Arvesta Oma Maksevõimega

Enne laenu võtmist hinda oma finantsilist võimekust – sinu sissetulekute ja väljaminekute bilanssi. Kas sa oled võimeline laenu korrapäraselt ja õigeaegselt tagastama? Planeeri oma eelarvet nii, et laenumaksetega toimetulek oleks jätkusuutlik.

Kokkuvõte

Laenamine on tõsine finantsiline kohustus, mida ei tohiks võtta kergekäeliselt. Informeeritud otsused ja mõistlik suhtumine aitavad hoiduda võimalikest finantsraskustest. Märksõnadeks on selgus, põhjalikkus ja maksevõime. Kui kõik aspektid on hoolikalt kaalutud, on laenamine mõistlik viis eesmärkide saavutamiseks, olgu selleks siis kodu soetamine, haridus või muu oluline investeering. Mõistliku laenuvaliku teejuhina oleme siin selleks, et aidata sul leida parim finantslahendus, mis toetab sinu püüdlusi ilma tarbetu stressita.

Postitatud

Kuidas valida õiget laenu – leia parim lahendus oma rahalistele vajadustele

Rahalised küsimused ja laenude teema on tihti keeruline ning aeg-ajalt võib tekkida vajadus välise finantseerimise järele. Olgu selleks siis kodu renoveerimine, suurema ostu sooritamine või ootamatute väljaminekute katmine – laenu võtmine tundub olevat lihtne lahendus. Kuid enne igasuguse lepingu allkirjastamist on oluline teada, kuidas valida enda vajadustele ja võimalustele vastavat laenu. Selles blogipostituses räägime, kuidas orienteeruda laenutoodete džunglis ja teha teadlik otsus.

Määra kindlaks oma vajadused ja võimalused

Enne laenu võtmist tuleb selgelt mõista, milleks raha vajatakse. Laen on finantskohustus, seega tuleb realistlikult hinnata oma tagasimaksevõimet. Mõtle läbi järgmised küsimused:
– Milline on laenu eesmärk?
– Kui suur summa on vajalik?
– Mis on sinu sissetulek ja stabiilsus tulevikus?
– Kui pika perioodi jooksul on võimalik laen tagasi maksta?

Nende küsimuste vastuste põhjal saad juba aimu, millist tüüpi laen võiks sobida.

Tutvu erinevate laenutoodetega

Laenuvalik on lai alates väikelaenust ja tarbimislaenust kuni kodulaenu ja autoliisinguni. Erinevused võivad seisneda intressimäärades, tagasimakse perioodides, lepingutasudes ja muudes tingimustes.

  • Väikelaenu võetakse enamasti lühiajalise rahavajaduse katteks, intressimäärad võivad olla kõrged.
  • Kodulaenu on mõistlik kaaluda pikemaajaliste investeeringute, nagu eluaseme soetamisel või renoveerimisel.
  • Autolaen või -liising on sobiv valik sõiduvahendi ostmisel.

Enne lõpliku otsuse tegemist on mõistlik konsulteerida laenuandjaga, kes aitab mõista lisanduvaid tasusid ja lepingu tingimusi.

Võrdle pakkumisi ja leia soodsaim lahendus

Pärast sobiva laenuliigi valimist uuri ja võrdle erinevate laenuandjate pakkumisi. Vaata üle:
– Intressimäär
– Lepingutasu
– Kuumakse suurus

Samuti võiksid kontrollida, kas laenuandja on Finantsinspektsiooni poolt litsentseeritud. Ohutu on eelistada tuntud ja usaldusväärse mainega ettevõtteid.

Kokkuvõtteks

Iga laenuvõtja soovib leida laenutoote, mis vastab tema vajadustele ja on kõige soodsam. Laen ei peaks tekitama lisastressi, seega on tähtis läbi mõelda oma finantsiline seis ning mitte kiirustada otsusega. Võrdlema peaks mitut pakkumist ja vältima liigsete kohustuste võtmist. Teadlik ja läbimõeldud laenamine aitab vältida võlaprobleeme ning toetada sinu finantseesmärkide saavutamist!