Postitatud

Laenud: Kõik, mida pead teadma laenamisest ja tagasimaksmisest

Sissejuhatus

Laenamine on üks levinumaid viise, kuidas täita oma unistusi ja saada finantsseisu parandamiseks vajalikku abi. Paljud inimesed võtavad laenu suuremate ostude tegemiseks, nagu näiteks kodu renoveerimine või auto ostmine, samuti ettevõtte käivitamiseks või hariduse finantseerimiseks.

Kuid enne laenu võtmist on vaja hoolikalt kaaluda ning end kurssi viia erinevate laenutüüpidega ja nende tingimustega. Selle blogipostituse eesmärk on tutvustada laenude maailma ning anda ülevaade olulistest aspektidest, mida peaksid teadma enne laenu võtmist.

Sisu

  1. Millised on erinevad laenutüübid?

Esimene samm laenamises on mõista erinevaid laenutüüpe ja nende eripärasid. Siin on mõned levinumad laenutüübid:

  • Hüpoteeklaen: hüpoteeklaen on tagatisvara vastu võetud laen, mida kasutatakse tavaliselt kinnisvara ostmiseks või renoveerimiseks. Tagatiseks võib olla korter, maja või maatükk.

  • Tarbimislaen: tarbimislaen on mõeldud isiklikeks vajadusteks nagu mööbli ostmine, reisimine või meditsiinikulud. Nende laenude intressid on tavaliselt kõrgemad võrreldes muude laenutüüpidega, kuna puudub tagatiselement.

  • Autolaen: nagu nimigi ütleb, on autolaen spetsiaalselt mõeldud auto ostmiseks. Tavaliselt on intressid madalamad, kuna auto toimib laenutaotluse tagatisena.

  • Õppelaen: õppelaen on mõeldud õppekulude finantseerimiseks. Paljud tudengid kasutavad seda võimalust, et saada hariduseks vajalikku rahalist tuge. Enne õppelaenu võtmist peaksid teadma, millised on tagasimaksmistingimused pärast lõpetamist.

  • Kuidas laen mõjutab sinu finantsseisundit?

Laenamine võib sulle pakkuda ajutist rahalist tuge, kuid see võib samas ka mõjutada sinu finantsseisundit pikemas perspektiivis. Enne laenu tagasimaksete võtmist on oluline mõista, kuidas laenu tagasimaksmine mõjutab sinu igakuiseid kulutusi. Veendu, et suudad laenu tagasi maksta ilma, et see muudaks sinu igapäevaelu ebamugavaks.

  1. Millised on laenu võtmise tingimused?

Laenu võtmiseks pead täitma teatud tingimused, et tagada laenu andjale, et oled võimeline laenu tagasi maksma. Mõned levinumad tingimused on:

  • Sissetuleku tõestamine: tavaliselt pead esitama tõendi oma igakuise sissetuleku kohta, et saaksid tõestada laenu tagastamise võimekust.

  • Krediidiskoor: krediidiskoor näitab sinu finantskäitumist minevikus. Mida kõrgem on krediidiskoor, seda paremad on sinu võimalused saada laenuks hea intressimääraga.

  • Tagatise olemasolu: mõned laenud, nagu hüpoteek- või autolaen, nõuavad tagatiseks vara. Veendu, et oled teadlik tagatise olemasolu vajadusest enne laenu taotlemist.

Kokkuvõte

Laenamine võib olla kasulik tööriist sinu finantsseisu parandamiseks, kuid see nõuab tähelepanu ja teadmisi. Oluline on uurida erinevaid laenutüüpe ning mõista, kuidas laen mõjutab sinu igapäevaelu ja finantsseisundit.

Enne laenu võtmist veendu, et oled kursis laenu tagastamise tingimustega ning suudad seda tagasi maksta vastavalt kokkulepitud plaanile. Olles teadlik laenuga kaasnevatest riskidest ja tingimustest, saad teha teadliku otsuse, mis sobib sinu vajadustega.

Kui oled valmis laenu võtma, pea meeles, et kõige olulisem on võtta vastutustundlikult ja teadlikult laenu ning olla teadlik laenuga kaasnevatest riskidest.

Finantsalane märkus (seisuga 15.10.2026): see artikkel on üldine teave laenude ja tarbijakrediidi kohta Eestis, mitte finants-, laenu-, maksu- ega investeerimisnõuanne. Tingimused, intressid ja krediidi kulukuse määrad muutuvad; kontrolli alati laenuandja kehtivaid tingimusi ja vajadusel konsulteeri sõltumatu nõustajaga.

Vastutustundlik laenamine: võta laenu ainult siis, kui oled kindel, et suudad selle kokkulepitud tingimustel tagasi maksta. Võrdle vähemalt kolme pakkumist, vaata krediidi kulukuse määra (mitte ainult intressi) ning ära kata üht laenu teisega. Makseraskuste korral pöördu varakult võlanõustaja poole.
Allikad

Postitatud

Eesti laenud: kas positiivne võimalus või püüdev ahel?

Sissejuhatus

Eesti majanduse areng ja selle fookus rändavad pidevalt mööda laenuturgu, mis on täis mitmesuguseid paindlikke laenutooteid. Nii pangad kui ka alternatiivsed laenuandjad pakuvad erinevaid laenuvõimalusi, et täita inimeste vajadusi eluks vajalike vahendite omandamiseks. Käesolevat artiklit lugedes saate rohkem teada Eesti keelest ja sellest, kuidas laenud võivad mõjutada meie majandust ja ühiskonda laiemalt.

Sisu

Laenamine on üks viise, kuidas inimesed oma unistusi realiseerida saavad. See võib hõlmata eluasemelaene, tarbimislaene või väikelaene, nagu näiteks auto ostmiseks. Laenamine võib pakkuda inimestele võimalusi, mis muidu jääksid neile kättesaamatuks, kuid samas tuleb sellega kaasa ka vastutus maksete ja võlgade tähtaegse tagasimaksmise osas.

Laenude tarbimine on laialt levinud Eestis, kus on suur nõudlus paindlike laenutoodete järele. See võib olla tingitud kahest põhitegurist: majanduse kasvust ja laenuandjate aktiivsest turundusest. Majanduse kasv toob kaasa suurema sissetuleku ja inimeste võimekuse laenude tagasimaksmiseks. Samal ajal on laenuandjad loonud innovatiivseid võimalusi, et meelitada kliente, näiteks kiirlaenud, tagatiseta laenud ja tulevikuinnovatsiooni laenud.

Kuigi laenud võivad anda inimestele võimaluse oma unistusi realiseerida ja majandust elavdada, on ka riske seotud. Üks suurimaid riske on laenude ülekoormus, kus inimesed võtavad liiga palju laene ja ei suuda neid tagasi maksta. See võib kaasa tuua võlatüliga ja pankroti, mis omakorda mõjutab perekondi ja ühiskonda tervikuna.

Samuti võib laenude tarbimine suurendada tarbijaloomingut ja majanduslikku ebastabiilsust. Inimesed, kes võtavad laene laiatarbekaupade ostmiseks, võivad hoogustada majandust, kuna nad kulutavad rohkem. Kuid kui majanduslik olukord halveneb, võib see viia üleliigse tarbimise vähenemiseni, mis omakorda mõjutab kaupa ja teenuste turgu negatiivselt.

Kokkuvõte

Laenud võivad mõjutada Eesti majandust ja ühiskonda erineval moel. Nende positiivne külg seisneb selles, et inimesed saavad tänu laenudele oma unistusi realiseerida ja majandust elavdada. Samas võivad laenude üleliigne tarbimine ja makseraskused tuua kaasa võlgade ülekoormuse ja majandusliku ebastabiilsuse. Seega on oluline, et inimesed kaaliksid hoolikalt laenude võtmist ning teeksid läbimõeldud otsuseid, mis võtavad arvesse nende finantsvõimekust ja tagasimaksete kohustust.

Finantsalane märkus (seisuga 15.10.2026): see artikkel on üldine teave laenude ja tarbijakrediidi kohta Eestis, mitte finants-, laenu-, maksu- ega investeerimisnõuanne. Tingimused, intressid ja krediidi kulukuse määrad muutuvad; kontrolli alati laenuandja kehtivaid tingimusi ja vajadusel konsulteeri sõltumatu nõustajaga.

Vastutustundlik laenamine: võta laenu ainult siis, kui oled kindel, et suudad selle kokkulepitud tingimustel tagasi maksta. Võrdle vähemalt kolme pakkumist, vaata krediidi kulukuse määra (mitte ainult intressi) ning ära kata üht laenu teisega. Makseraskuste korral pöördu varakult võlanõustaja poole.

Allikad

Postitatud

Mida tuleks teada enne laenu võtmist: olulised põhimõtted ja soovitused

Sissejuhatus

Laenamine on tänapäeva ühiskonnas üsna tavaline nähtus, olgu selleks siis eluasemelaen, tarbimislaen või väikelaen. Laenude võtmine võib olla kasulik finantsvõimalus erinevate eesmärkide saavutamiseks, kuid samas võib see kaasa tuua ka teatud riske. Seetõttu on oluline teada, millised on laenude põhimõtted ja järgida mõningaid soovitusi enne laenu võtmist. Selles blogipostituses käsitleme olulisi aspekte, mida tuleks teada enne laenu võtmist.

Olulised põhimõtted

1. Laenutingimuste mõistmine

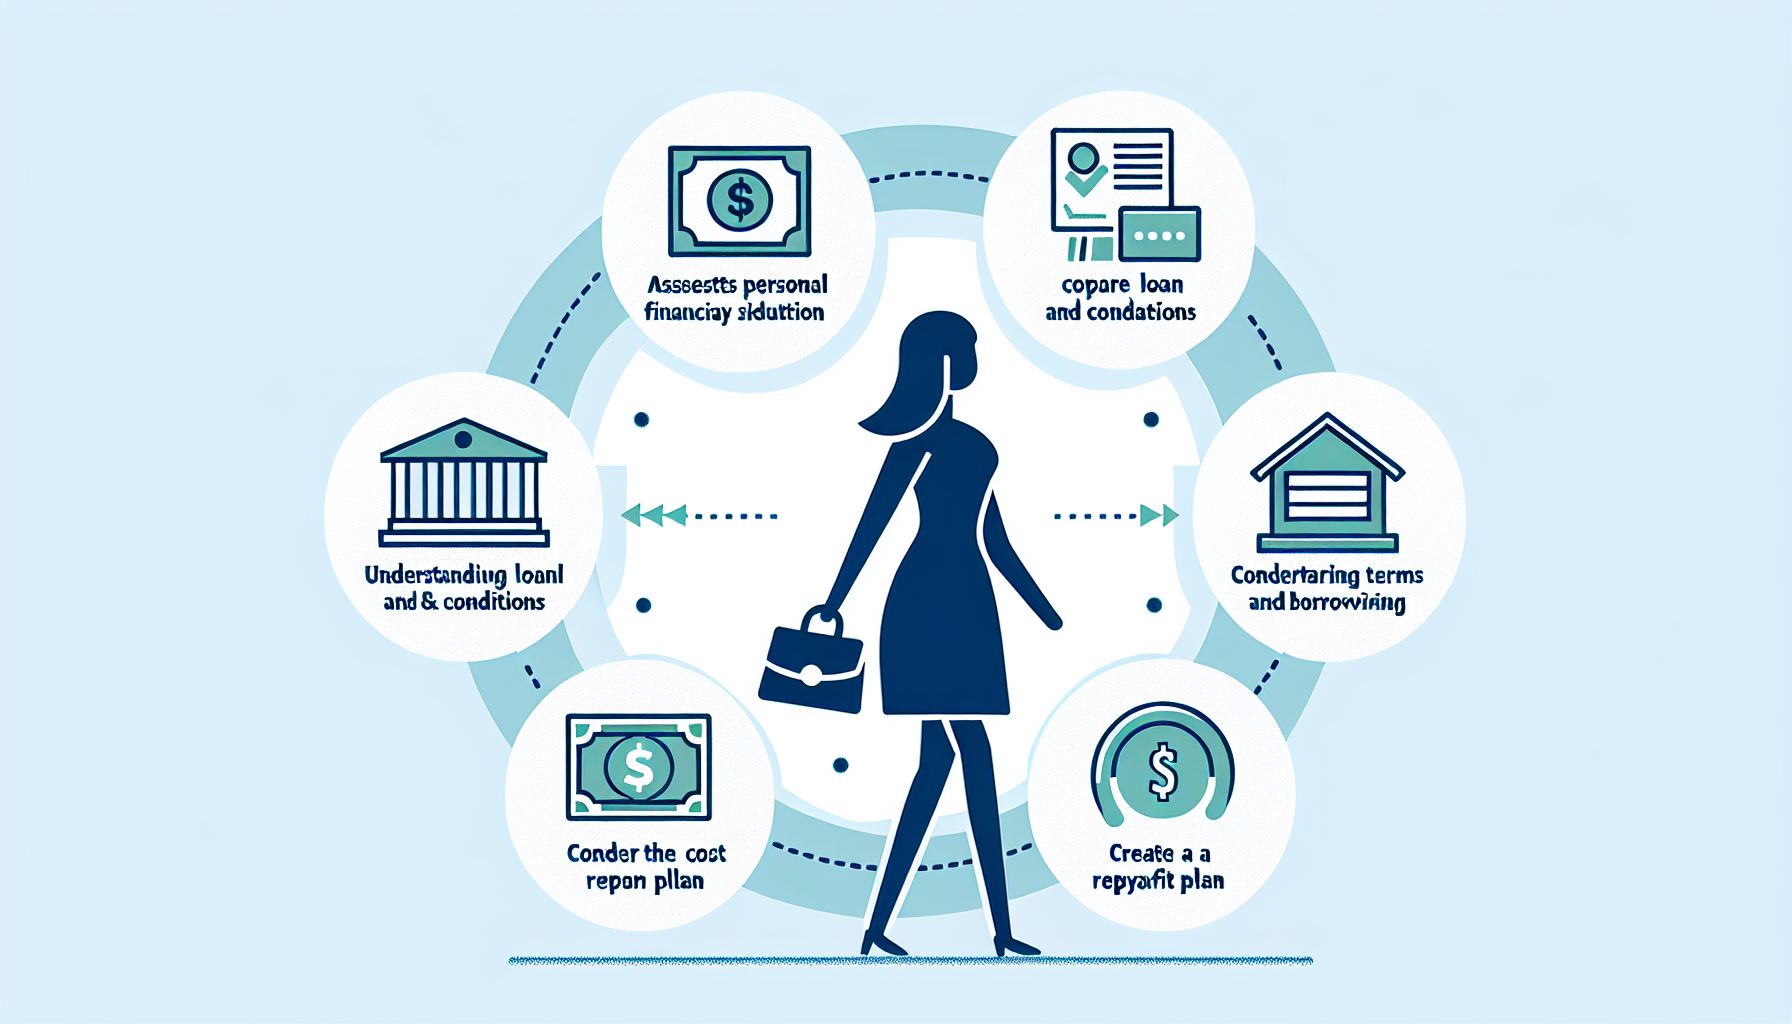
Enne laenulepingu allkirjastamist on äärmiselt oluline mõista laenutingimusi ja seda, mida laenuga kaasnevad. Kindlasti tuleb lugeda läbi kõik lepingus olevad tingimused ning veenduda, et olete aru saanud laenumaksete suurusest ja tagasimaksetähtaegadest. Vajadusel küsige selgitusi laenuandjalt või pöörduge finantsnõustaja poole.

2. Laenusummade võrdlemine

Mitmed laenuandjad pakuvad erinevaid laenutooteid erinevatel tingimustel. Seega on soovitatav võrrelda erinevate laenuandjate pakkumisi, sealhulgas intressimäärasid, tagasimaksegraafikut ja muid tingimusi. See aitab teil teha informeeritud otsuse parima laenu leidmiseks vastavalt teie vajadustele ja võimalustele.

3. Laenu tagasimaksmise võimalused

Enne laenu võtmist tuleks kindlasti välja selgitada, millised on laenu tagasimaksmise võimalused. Olge teadlik laenu võimalikest tagasimakseviisidest (näiteks võrdne osamakse, väiksema algussummaga kuumakse) ning veenduge, et need vastavad teie finantsolukorrale ja võimalustele. Ärge unustage ka arvesse võtta intressimaksete suurust ja ajakava.

4. Laenuvõime hindamine

Enne laenutaotluse esitamist on oluline hinnata oma laenuvõimet, st oma võimet laenu tagasi maksta. Kalkuleerige, kui palju te saate endale lubada laenumakseteks ning millised muud kulud ja kohustused teil on. See aitab teil vältida võimalikke makseraskusi ning tagab, et olete võimeline laenu regulaarselt ja õigeaegselt tagasi maksma.

Soovitused enne laenu võtmist

1. Tee põhjalik eelarve

Enne laenu võtmist on soovitatav teha põhjalik eelarve, et saaksite täpselt teada, kui palju raha te vajate ja kui palju te saate endale lubada laenumakseteks. See aitab teil hinnata oma finantsolukorda ja välja selgitada, kas laen on teie jaoks sobiv lahendus.

2. Küsi nõu ekspertidelt

Kui te ei ole kindel, millist tüüpi laenu võtta või kuidas hinnata oma laenuvõimet, on soovitatav pöörduda finantsnõustaja poole. Nad saavad teid aidata parimate laenutoodete valimisel ja anda nõu, kuidas hinnata oma võimekust laenu tagasi maksta.

3. Ära võta laenu lihtsalt selleks, et osta tarbetuid asju

Laenu võtmine on mõistlik siis, kui see on vajalik suurema väljamineku tegemiseks või oluliste elueesmärkide saavutamiseks. Ärge võtke laenu lihtsalt tarbetute asjade ostmiseks või möödahiilimiseks rasketest ajastutest. Olge laenude suhtes valiv ja mõelge alati läbi, kas laen on teie rahaasjadele tõepoolest kasulik.

Kokkuvõte

Laenu võtmine võib olla kasulik finantsvahend erinevate eesmärkide saavutamiseks, kuid enne laenu võtmist on oluline teada mõningaid põhimõtteid ja järgida soovitusi. Selles artiklis rääkisime laenude olulistest põhimõtetest, nagu laenutingimuste mõistmine, laenusummade võrdlemine, laenu tagasimaksmise võimalused ja laenuvõime hindamine. Soovitame enne laenu võtmist teha põhjalik eelarve, konsulteerida ekspertidega ning mitte võtta laenu lihtsalt tarbetute asjade ostmiseks. Loodetavasti aitas see artikkel teil teadlikumaks saada ja teha paremaid otsuseid laenude osas.

Finantsalane märkus (seisuga 15.10.2026): see artikkel on üldine teave laenude ja tarbijakrediidi kohta Eestis, mitte finants-, laenu-, maksu- ega investeerimisnõuanne. Tingimused, intressid ja krediidi kulukuse määrad muutuvad; kontrolli alati laenuandja kehtivaid tingimusi ja vajadusel konsulteeri sõltumatu nõustajaga.

Vastutustundlik laenamine: võta laenu ainult siis, kui oled kindel, et suudad selle kokkulepitud tingimustel tagasi maksta. Võrdle vähemalt kolme pakkumist, vaata krediidi kulukuse määra (mitte ainult intressi) ning ära kata üht laenu teisega. Makseraskuste korral pöördu varakult võlanõustaja poole.
Allikad

Postitatud

Kuidas valida endale sobivat laenu?

Sissejuhatus

Laenud on tänapäeva ühiskonnas üha olulisemaks muutunud. Olgu selleks kodulaen, auto ostmiseks vajalik rahaline tugi või ootamatute kulutuste katmine, laenud võivad olla igapäevaelus vajalikud. Kuid erinevate laenutoodete rohkus võib sageli tekitada segadust ja teha valiku keeruliseks. Seetõttu on oluline mõista, kuidas valida endale sobivat laenu ning milliseid aspekte arvesse võtta.

Sisu

1. Laenuliigid

On mitmeid erinevaid laenuliike, mille seast valida. Populaarseimad neist on kodulaenud, tarbimislaenud, õppelaenud, kiirlaenud ja krediitkaardid. Igat laenuliiki iseloomustavad erinevad tingimused, intressid ja tagasimakseperioodid. Seega on oluline uurida, milline laenuliik vastab kõige paremini sinu vajadustele ja finantsolukorrale.

2. Intressimäärad

Intressimäär on üks peamisi faktoreid, mida laenu valides arvesse tuleks võtta. Iga laenuandja võib oma laenuintressi määrata erinevalt. Samuti võivad intressimäärad erineda vastavalt laenu tüübile ja tingimustele. Oluline on uurida erinevate laenuandjate pakutavaid intressimäärasid ning võrrelda neid omavahel. See aitab sul leida endale parima pakkumise ning mitte maksta liigset intressi.

3. Tagasimakseperiood

Laenuandjad pakuvad erinevaid tagasimakseperioode, mis võivad varieeruda mõnest kuust mitme aastani. Laenupakkuja poolt väljapakutud tagasimakseperiood sõltub sageli laenusumma suurusest ja laenutüübist. Oluline on leida tasakaal laenu tagasimakseperioodi pikkuse ning oma finantssuutlikkuse vahel. Liiga lühike tagasimakseperiood võib tekitada raskusi igakuiste maksetega, samas kui liiga pikk tagasimakseperiood võib tähendada, et maksad rohkem intressi.

4. Laenupakkujate kuvandid

Eestis on mitmeid erinevaid laenuandjaid, kelle seast valida. Oluline on valida usaldusväärne, usaldusväärne, kellel on kogemusi ja kellel on hea maine. Enne laenulepingu sõlmimist uurige erinevate laenuandjate arvustusi ja kogemusi, et saaksite teada, milline neist pakub teile parimat teenindust ja tingimusi.

Kokkuvõte

Laenude võtmine võib olla veidi hirmutav ja keeruline protsess, kuid kui oled tutvunud erinevate laenuliikide, intressimäärade, tagasimakseperioodide ja laenuandjate tingimustega, siis peaksid olema valmis tegema teadliku valiku. Oluline on alati hoolikalt läbi lugeda laenulepingu tingimused ning veenduda, et oled valinud endale sobiva laenu. Sobiva laenu valimine võib aidata sul omandada soovitud vara, täita oma unistusi või lihtsalt leevendada rahalisi raskusi.

Finantsalane märkus (seisuga 15.10.2026): see artikkel on üldine teave laenude ja tarbijakrediidi kohta Eestis, mitte finants-, laenu-, maksu- ega investeerimisnõuanne. Tingimused, intressid ja krediidi kulukuse määrad muutuvad; kontrolli alati laenuandja kehtivaid tingimusi ja vajadusel konsulteeri sõltumatu nõustajaga.

Vastutustundlik laenamine: võta laenu ainult siis, kui oled kindel, et suudad selle kokkulepitud tingimustel tagasi maksta. Võrdle vähemalt kolme pakkumist, vaata krediidi kulukuse määra (mitte ainult intressi) ning ära kata üht laenu teisega. Makseraskuste korral pöördu varakult võlanõustaja poole.
Allikad

Postitatud

Laenud – millal on õige aeg raha laenata?

Sissejuhatus

Raha vajadus on meie igapäevaelu lahutamatu osa ning viib meid tihti mõttele laenata. Kuid laenu võtmine peaks olema hoolikalt kaalutud otsus, mis tugineb finantsseisundile, vajadustele ja tulevikuplaanidele. Selles blogipostituses vaatlen laene sügavamalt ning arutlen, millal on õige aeg laenata.

Sisu

1. Erinevad laenuliigid

Laenuturu mitmekesisus pakub erinevaid laenuliike, nagu hüpoteeklaen, tarbimislaen, väikelaen või õppelaen. Igat tüüpi laenul on oma eelised ja puudused, ning oluline on valida enda jaoks kõige sobivam variant. Näiteks võib hüpoteeklaen olla atraktiivne võimalus kinnisvara soetamiseks, kuna intressimäärad on madalad ja tagatiseks on ostetav vara. Väikelaen võib aga olla kasulik ootamatute kulutuste katmiseks, kuna selle saamise protsess on kiire ja lihtne.

2. Olulised kaalutlused

Laenu taotlemine nõuab hoolikat planeerimist ja kaalutlust. Enne laenu võtmist on oluline hinnata oma finantsseisundit ning veenduda, et laenu tagasimaksmine ei too kaasa suuri majanduslikke raskusi. Sissetulekute ja väljaminekute ümberhindamine ning laenu tagasimakseplaani koostamine on olulised sammud, et mõista, kui palju laenu on võimalik endale lubada. Lisaks on oluline mõista laenuga kaasnevaid riske, nagu intressikulud ja võimalikud hilinenud makse trahvid.

3. Õige aeg raha laenata

Millal on õige aeg raha laenata? Sellele küsimusele vastuse leidmiseks tuleks kaaluda mitmeid tegureid. Esiteks, laenu saab mõistlikult kasutada olukordades, kus vajatakse suuremaid investeeringuid, näiteks kodu remont või koolitusprogramm, mis võib tagada kõrgema palga ja paremad karjäärivõimalused. Teiseks, laenamine võib olla soodne siis, kui intressimäärad on madalad, kuna sel juhul on laenu tagasimaksmine odavam. Samuti võib laen olla vajalik, kui olemasolevate säästudega ei saa planeeritud eesmärke täita.

Kokkuvõte

Laenu võtmine peaks olema põhjalikult kaalutud otsus, mis tugineb vastutustundlikule rahandus- ja eelarveplaneerimisele. Kuigi laenamine võib olla vajalik mitmetel põhjustel, tuleb meeles pidada, et laenuga kaasnevad riskid ja kohustused. Enne laenu võtmist on oluline uurida erinevaid laenuliike ning hinnata oma finantsseisundit. Õige aeg raha laenata sõltub isiklikest vajadustest ja tulevikuplaanidest, ning oluline on teha teadlik valik, mis toetab meie finantsolukorda pikaajaliselt. Soovitan alati enne laenu võtmist konsulteerida spetsialistiga, et saada täpsemat teavet ja nõuandeid vastava laenuliigi ning tagasimakseplaani kohta.

Finantsalane märkus (seisuga 15.10.2026): see artikkel on üldine teave laenude ja tarbijakrediidi kohta Eestis, mitte finants-, laenu-, maksu- ega investeerimisnõuanne. Tingimused, intressid ja krediidi kulukuse määrad muutuvad; kontrolli alati laenuandja kehtivaid tingimusi ja vajadusel konsulteeri sõltumatu nõustajaga.

Vastutustundlik laenamine: võta laenu ainult siis, kui oled kindel, et suudad selle kokkulepitud tingimustel tagasi maksta. Võrdle vähemalt kolme pakkumist, vaata krediidi kulukuse määra (mitte ainult intressi) ning ära kata üht laenu teisega. Makseraskuste korral pöördu varakult võlanõustaja poole.

Allikad

Postitatud

Rahaline abi ja selle võimalused

Otsid rahalist abi, kuid pole kindel, kust alustada? Tutvugem koos erinevate võimalustega, kuidas saada laenu Eestis.

Sissejuhatus

Elu on täis ootamatuid kulutusi ning mõnikord võib rahaline abi osutuda hädavajalikuks. Õnneks on Eestis mitmeid võimalusi laenu saamiseks, olgu siis tegemist lühiajaliste kulutustega või suuremate investeeringutega. Selles artiklis vaatleme erinevaid laenutüüpe, nende eeliseid ja kaalutlusprotsesse, et aidata Sul teha tark otsus finantsabi saamiseks.

Laenutüübid Eestis

1. Pangalaenud

Pangad on üks tuntumaid ja usaldusväärsemaid allikaid laenude saamiseks Eestis. Pangalaenud on tavaliselt suuremad summad, mida antakse suuremateks kulutusteks nagu koduost, äritegevus või autolaen. Enne laenu saamist tuleb pangas läbida mitmeid protsesse nagu taotluse esitamine, dokumentide esitamine ning oma krediidivõime hindamine. Kui laenutaotlus heaks kiidetakse, saab sõlmida laenulepingu ja hakata tagasimakseid tegema vastavalt kokkuleppele.

2. Kiirlaenud

Kiirlaenud on sobilikud olukordades, kus vajad rahalisi vahendeid kiiresti või lühiajaliselt. Erinevalt pangalaenudest on kiirlaenude protsess tavaliselt kiirem ning vähem ajakulukas. Kiirlaenu saab taotleda enamasti läbi interneti, täites vajaliku taotlusvormi ning esitades oma isikuandmed. Kiirlaenude summad on tavaliselt väiksemad ning tagasimakseperioodid lühemad, kuid need võivad olla väärt abivahend võimalike ootamatute kulutuste katmiseks.

3. Tagatiseta laenud

Tagatiseta laenud on laenutüüp, mis annab Sulle võimaluse saada rahalist abi ilma tagatise esitamiseta. Need laenud on tavaliselt lühiajalised ning mõeldud lühiajaliste rahaliste probleemide lahendamiseks. Tagatiseta laenude peamine eelis on see, et ei ole vaja esitada vara tagatiseks, mis tähendab, et ükski vara ei ole ohus, kui peaksid raskustesse sattuma ja laenumaksetega hilinema.

Laenu taotlemine

Laenu taotlemine on protsess, mis nõuab nii aega kui ka tähelepanu. Enne laenu taotlemist tuleks hoolikalt läbi mõelda, millised on Sinu rahalised vajadused ning veenduda, et suudad laenumaksetega toime tulla. Alusta uurimistööd erinevate laenuandjate kohta, et välja selgitada nende usaldusväärsus ja klienditeenindus. Samuti tee kindlaks, millised on laenu tingimused ning tagasimakseperiood.

Laenutaotlusel on tavaliselt mõned nõuded, mida pead täitma, näiteks vanusepiirang, stabiilne sissetulek ja puhas krediidiajalugu. Ole valmis esitama isiklikke dokumente, nagu isikutunnistus või pangakonto väljavõte.

Kokkuvõte

Ülaltoodud artiklis oleme uurinud erinevaid laenutüüpe ja nende võimalusi Eestis. Alati on oluline hoolikalt mõelda läbi oma finantsvajadused enne laenutaotluse esitamist ja veenduda, et oled valmis tagasimakseteks. Eelista usaldusväärseid laenuandjaid ning pea meeles, et laen on finantskohustus, mis tuleb täita vastavalt kokkuleppele. Loodetavasti annab see artikkel Sulle parema ülevaate laenude alast Eestis ning aitab Sul teha teadliku otsuse finantsabi saamiseks.

Finantsalane märkus (seisuga 15.10.2026): see artikkel on üldine teave laenude ja tarbijakrediidi kohta Eestis, mitte finants-, laenu-, maksu- ega investeerimisnõuanne. Tingimused, intressid ja krediidi kulukuse määrad muutuvad; kontrolli alati laenuandja kehtivaid tingimusi ja vajadusel konsulteeri sõltumatu nõustajaga.

Vastutustundlik laenamine: võta laenu ainult siis, kui oled kindel, et suudad selle kokkulepitud tingimustel tagasi maksta. Võrdle vähemalt kolme pakkumist, vaata krediidi kulukuse määra (mitte ainult intressi) ning ära kata üht laenu teisega. Makseraskuste korral pöördu varakult võlanõustaja poole.

Allikad