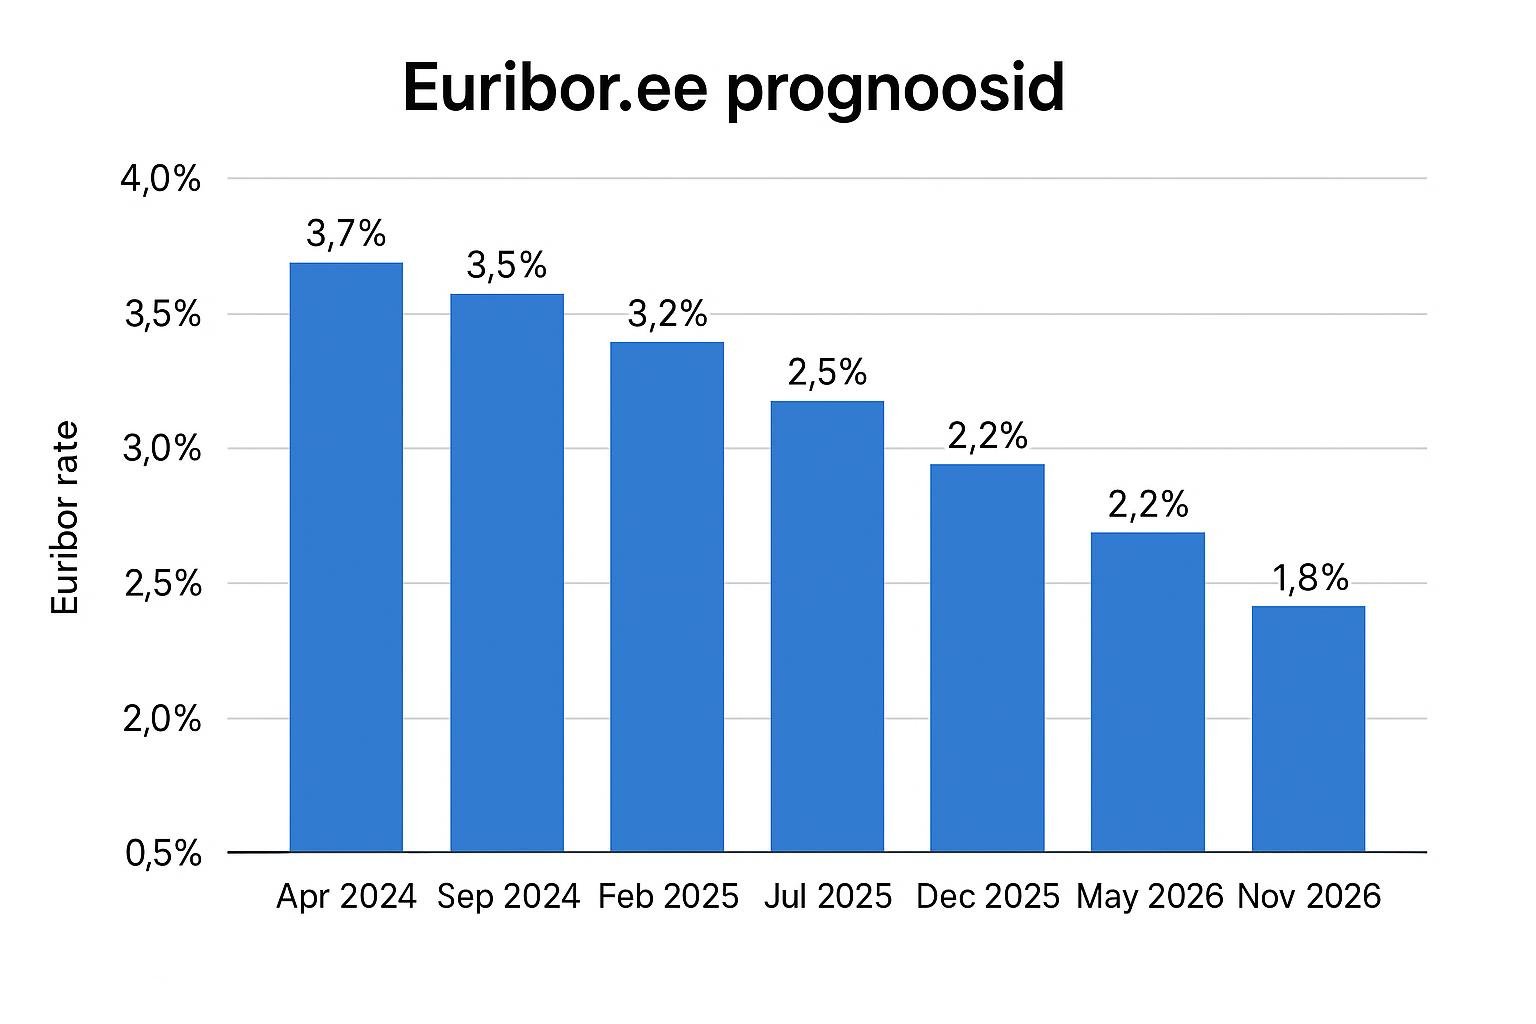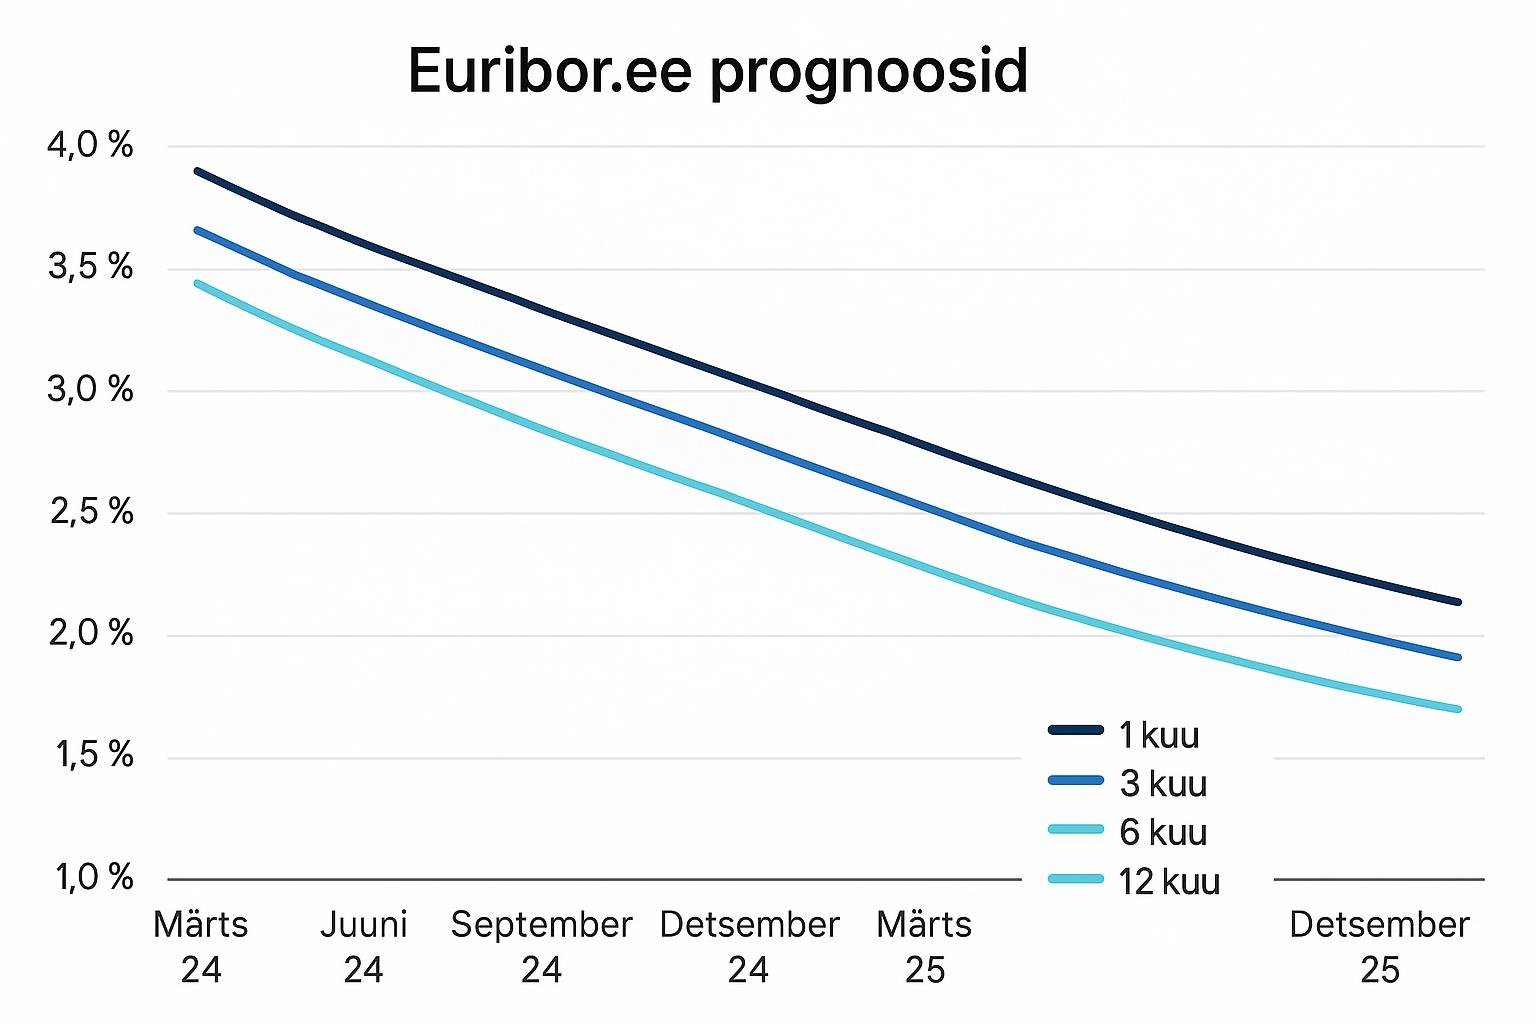
Postitatud

Euribor: mis see on ja kust kehtivat määra kontrollida

Euribor on euroala pankadevaheline intressimäär.

Mõiste

Euribor (Euro Interbank Offered Rate) on intressimäär, millega kõrge reitinguga pank on nõus laenama eurodes teisele kõrge reitinguga pangale; seda arvutatakse iga päev pankadevaheliste hoiuste puhul tähtajaga kuni 12 kuud. Vikipeedia andmetel on Eestis ujuva intressiga eluasemelaenude intressimäär tüüpiliselt seotud kuue kuu euriboriga.

Kodulaen

Eestis on ujuva intressiga eluasemelaenud tüüpiliselt seotud kuue kuu euriboriga.

Tarbijateave

Minuraha.ee järgi peab tarbijakrediidi pakkuja andma enne lepingu sõlmimist Euroopa tarbijakrediidi standardinfo teabelehe, kus on kirjas krediidi suurus, intressimäär aastas, krediidi kulukuse määr, lisatasud, viivised, lepingu kestvus jms. Ühtne vorm lihtsustab pakkumiste võrdlemist.

Minuraha.ee soovitab küsida pakkumist vähemalt kolmelt erinevalt laenupakkujalt, sest intressimäärad, lepingutasud ja krediidi kulukuse määr võivad olla väga erinevad.

Kontrollnimekiri

1) Võrdle vähemalt kolme pakkumist. 2) Vaata krediidi kulukuse määra. 3) Kontrolli tegevusluba Finantsinspektsiooni juures. 4) Loe Euroopa tarbijakrediidi standardinfo teabeleht. 5) Ära kata üht laenu teisega. 6) Kasuta 14-päevast taganemisõigust, kui see seaduse järgi kehtib.

Lisaviide
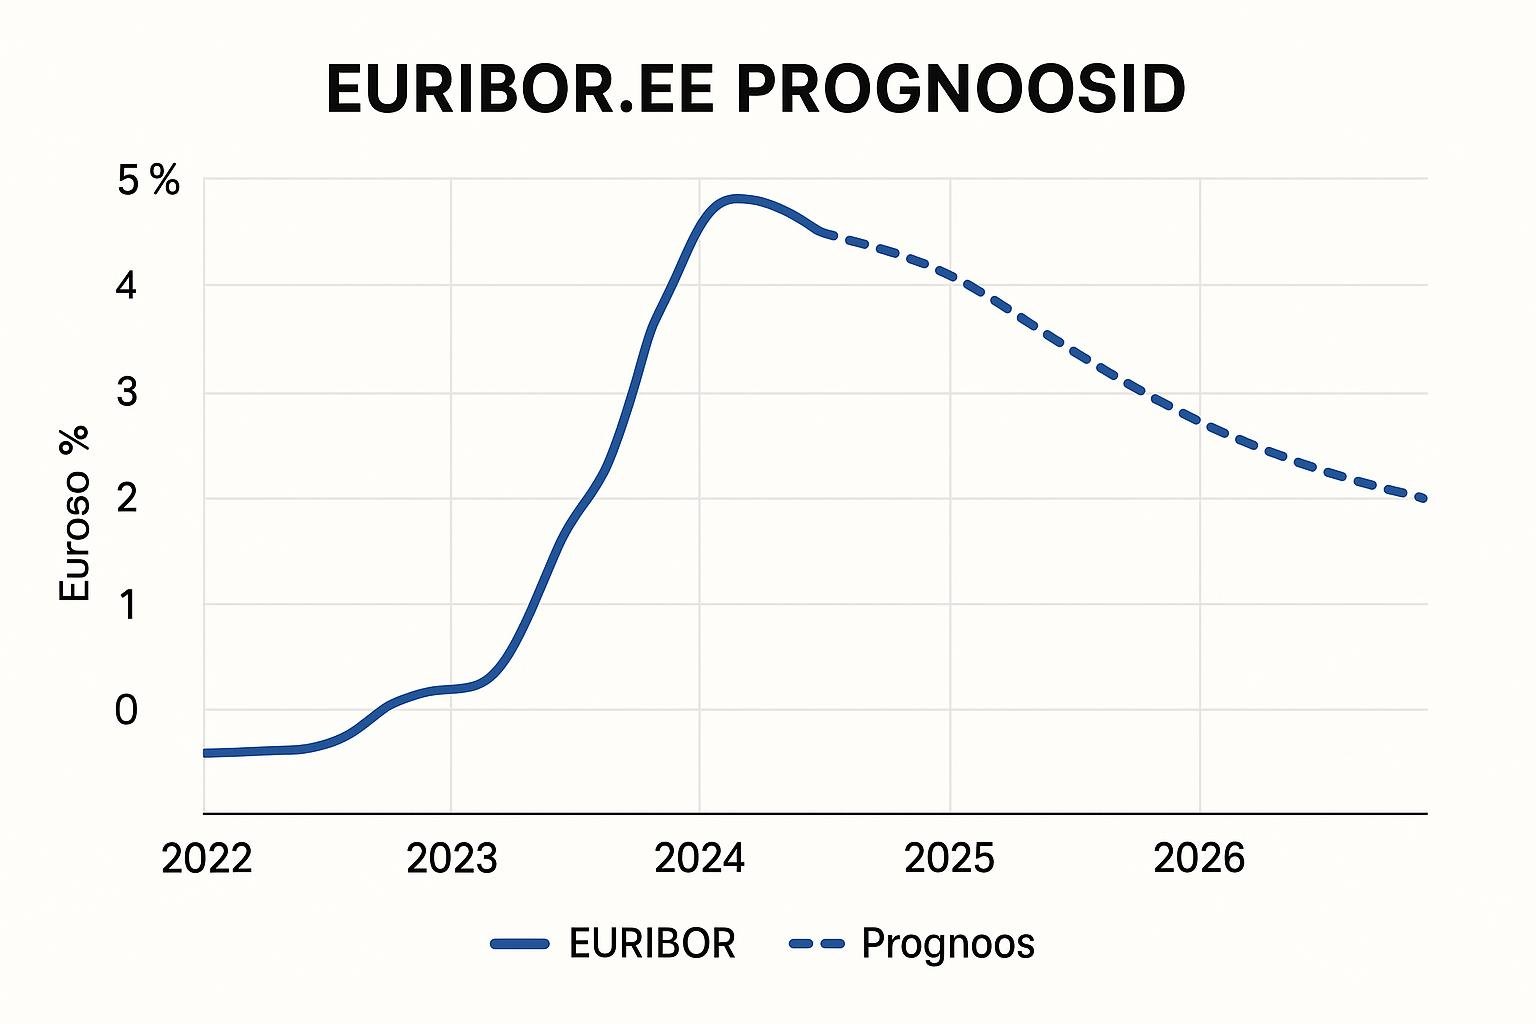
euribor.ee

Euribor and its impact
Euribor trends

Lisaviited: https://www.aripaev.ee/sisuturundus/2023/08/30/2023-aasta-parimad-laenupakkumised, https://www.delfi.ee/artikkel/120230159/euribor-mis-see-on-ja-kuidas-see-mojutab-teie-finantse, https://www.postimees.ee/7850201/euribor-mis-see-on-ja-kuidas-see-mojutab-teie-laenuintressi.

Enne lõplikku otsust kontrolli laenuandja kehtivaid tingimusi, krediidi kulukuse määra ja oma eelarvet ning vajadusel konsulteeri sõltumatu nõustajaga. Võrdle pakkumisi rahulikult ja ära allkirjasta lepingut surve all.

Enne lõplikku otsust kontrolli laenuandja kehtivaid tingimusi, krediidi kulukuse määra ja oma eelarvet ning vajadusel konsulteeri sõltumatu nõustajaga. Võrdle pakkumisi rahulikult ja ära allkirjasta lepingut surve all.

Enne lõplikku otsust kontrolli laenuandja kehtivaid tingimusi, krediidi kulukuse määra ja oma eelarvet ning vajadusel konsulteeri sõltumatu nõustajaga. Võrdle pakkumisi rahulikult ja ära allkirjasta lepingut surve all.

Finantsalane märkus (seisuga 15.10.2026): see artikkel on üldine teave laenude ja tarbijakrediidi kohta Eestis, mitte finants-, laenu-, maksu- ega investeerimisnõuanne. Tingimused, intressid ja krediidi kulukuse määrad muutuvad; kontrolli alati laenuandja kehtivaid tingimusi ja vajadusel konsulteeri sõltumatu nõustajaga.

Vastutustundlik laenamine: võta laenu ainult siis, kui oled kindel, et suudad selle kokkulepitud tingimustel tagasi maksta. Võrdle vähemalt kolme pakkumist, vaata krediidi kulukuse määra (mitte ainult intressi) ning ära kata üht laenu teisega. Makseraskuste korral pöördu varakult võlanõustaja poole.
Allikad

Postitatud

Euribor ja kodulaen: kuidas ujuva intressiga leping töötab

Paljud Eesti kodulaenud on seotud euriboriga. See artikkel parandab levinud arusaamu ja selgitab, mida euribor tähendab ning kuidas see kodulaenu makset mõjutab. Allikad: Vikipeedia (Euribor) ning Minuraha.ee laenuteave.

Kodulaen
Finantsotsused

Mis on euribor

Euribor (Euro Interbank Offered Rate) on intressimäär, millega kõrge reitinguga pank on nõus laenama eurodes teisele kõrge reitinguga pangale; seda arvutatakse iga päev pankadevaheliste hoiuste puhul tähtajaga kuni 12 kuud. Vikipeedia andmetel on Eestis ujuva intressiga eluasemelaenude intressimäär tüüpiliselt seotud kuue kuu euriboriga.

Euribori ei „määrä“ Euroopa Keskpank otseselt nagu poliitikaintressi; see kujuneb pankadevahelisel turul. EKP intressiotsused mõjutavad rahaturgu ja seeläbi ka euribori taset, kuid tegemist on erinevate näitajatega.

Kuidas see kodulaenu mõjutab

Ujuva intressiga lepingus on intress sageli euribor + panga marginaal. Kui kuue kuu euribor muutub, võib muutuda ka sinu intressiperioodi määr ja kuumakse. Fikseeritud intressiga perioodil euribori kõikumine makset ei muuda.

Mida teha enne otsust

Küsi pangalt, millise euribori tähtajaga leping on seotud, kui tihti määravaadatakse ja millised on ennetähtaegse tagastamise tingimused. Võrdle pakkumisi ja arvesta, et eluasemelaen on pikaajaline kohustus. Üldist tarbijakrediidi teavet (teabeleht, kulud) kirjeldab Minuraha.ee; kodulaenu tingimused lepid kokku pangaga.

Seotud teemad

Euribori kohta leiad lisaks portaali euribor.eu. Enne mis tahes tarbijakrediiti loe ka KKM ja vastutustundliku laenamise põhimõtteid.

Seotud viited

Varasemad ja seotud lingid: siit, Delfi, Postimees.

Näide mõttekäigust

Kui leping on seotud kuue kuu euriboriga, vaadatakse määr tavaliselt üle iga kuue kuu järel.

Finantsalane märkus (seisuga 15.10.2026): see artikkel on üldine teave laenude ja tarbijakrediidi kohta Eestis, mitte finants-, laenu-, maksu- ega investeerimisnõuanne. Tingimused, intressid ja krediidi kulukuse määrad muutuvad; kontrolli alati laenuandja kehtivaid tingimusi ja vajadusel konsulteeri sõltumatu nõustajaga.

Vastutustundlik laenamine: võta laenu ainult siis, kui oled kindel, et suudad selle kokkulepitud tingimustel tagasi maksta. Võrdle vähemalt kolme pakkumist, vaata krediidi kulukuse määra (mitte ainult intressi) ning ära kata üht laenu teisega. Makseraskuste korral pöördu varakult võlanõustaja poole.
Allikad

Postitatud

Euribor ja kiirlaen: kas need üldse seotud on

Euribor ja kiirlaen on erinevad mehhanismid.

Euribor

Euribor (Euro Interbank Offered Rate) on intressimäär, millega kõrge reitinguga pank on nõus laenama eurodes teisele kõrge reitinguga pangale; seda arvutatakse iga päev pankadevaheliste hoiuste puhul tähtajaga kuni 12 kuud. Vikipeedia andmetel on Eestis ujuva intressiga eluasemelaenude intressimäär tüüpiliselt seotud kuue kuu euriboriga.

Kiirlaen

Vikipeedia selgitab, et kiirlaen on lühikese tähtaja ja väikese summaga laen, mida taotletakse peamiselt elektrooniliste kanalite kaudu; sageli ei nõuta käendusi ega muid tagatisi peale sissetuleku. Riskide maandamiseks kasutatakse väikseid summasid, lühikesi tähtaegu ja kõrgemaid kulusid. Eestis peavad tarbijakrediidi pakkujad järgima krediidi kulukuse määra ülempiiri ja vastutustundliku laenamise nõudeid.

Ühine

Finantsinspektsiooni 31.10.2024 teate järgi peab krediidiandja enne tarbijakrediidi andmist veenduma tarbija võimekuses krediit tagasi maksta, kogudes infot tarbija finantskäitumise kohta ja hinnates maksevõimet. Riigikohus on selgitanud, et kohtud peavad tarbimislaenu nõudeid lahendades omal algatusel kontrollima, kas vastutustundliku laenamise põhimõtet on järgitud.

Võlaõigusseaduse § 406² lõike 1 kohaselt on tarbijakrediidileping tühine, kui krediidi kulukuse määr aastas ületab krediidi andmise ajal Eesti Panga viimati avaldatud viimase kuue kuu keskmist krediidiasutuste eraisikute tarbimislaenude kulukuse määra enam kui kolm korda. Minuraha.ee selgitab, et Eesti Pank korraldab keskmise määra avaldamise iga aasta 1. jaanuariks ja 1. juuliks; kehtivat ülempiiri saab kontrollida Eesti Panga statistikast, korrutades kuue kuu keskmise kolmega.

Minuraha.ee soovitab küsida pakkumist vähemalt kolmelt erinevalt laenupakkujalt, sest intressimäärad, lepingutasud ja krediidi kulukuse määr võivad olla väga erinevad.

Kontrollnimekiri

1) Võrdle vähemalt kolme pakkumist. 2) Vaata krediidi kulukuse määra. 3) Kontrolli tegevusluba Finantsinspektsiooni juures. 4) Loe Euroopa tarbijakrediidi standardinfo teabeleht. 5) Ära kata üht laenu teisega. 6) Kasuta 14-päevast taganemisõigust, kui see seaduse järgi kehtib.

Lisaviited: https://euribor.ee, https://euribor.eu/, https://www.postimees.ee/7842824/kiirlaen-kiire-laen.

Finantsalane märkus (seisuga 15.10.2026): see artikkel on üldine teave laenude ja tarbijakrediidi kohta Eestis, mitte finants-, laenu-, maksu- ega investeerimisnõuanne. Tingimused, intressid ja krediidi kulukuse määrad muutuvad; kontrolli alati laenuandja kehtivaid tingimusi ja vajadusel konsulteeri sõltumatu nõustajaga.

Vastutustundlik laenamine: võta laenu ainult siis, kui oled kindel, et suudad selle kokkulepitud tingimustel tagasi maksta. Võrdle vähemalt kolme pakkumist, vaata krediidi kulukuse määra (mitte ainult intressi) ning ära kata üht laenu teisega. Makseraskuste korral pöördu varakult võlanõustaja poole.

Allikad